人生って、意外と長いようで短い。
生まれて、学校へ行って、働いて。誰かを好きになって、結婚して、子どもが生まれて。家を買ったり、車を買ったり、教育費を払ったり。気がつけば定年。そこから年金を受け取りながら生活して、やがて人生の終盤を迎える。
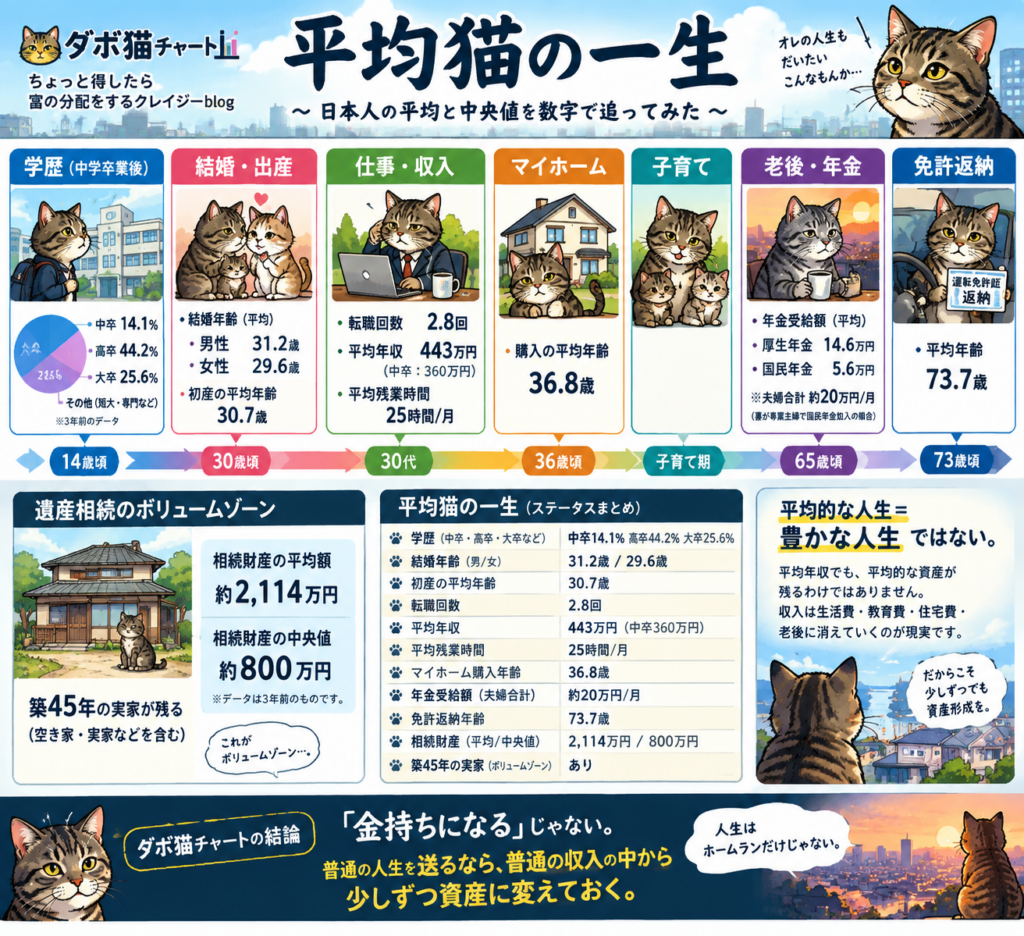
もちろん、これは全員が同じ人生を歩むという話ではありません。ただ、統計を眺めていると、日本人の「平均的な人生」というものは、なんとなく見えてきます。
では、ここでちょっと気になることがあります。
そんな人生を生きたあと、いったいどのくらいの金融資産が残っているのでしょうか?
日本人の人生、ざっくりこんな感じ
学校を卒業して働く。結婚する人もいれば、しない人もいる。子どもを育てる人もいる。住宅を購入する人もいれば、賃貸で暮らす人もいる。そして働きながら生活費を払い、子どもの教育費を払い、住宅費を払い、車を維持し、税金や社会保険料を払い……。長い長い現役生活が終わります。
そして老後。
ここで、これまでの人生で作ってきた資産が登場します。貯金。株式。投資信託。保険。個人年金。その他の金融資産。
では、日本の家庭にはどのくらいあるのでしょうか。
👉️遺産相続についての記事はコチラ
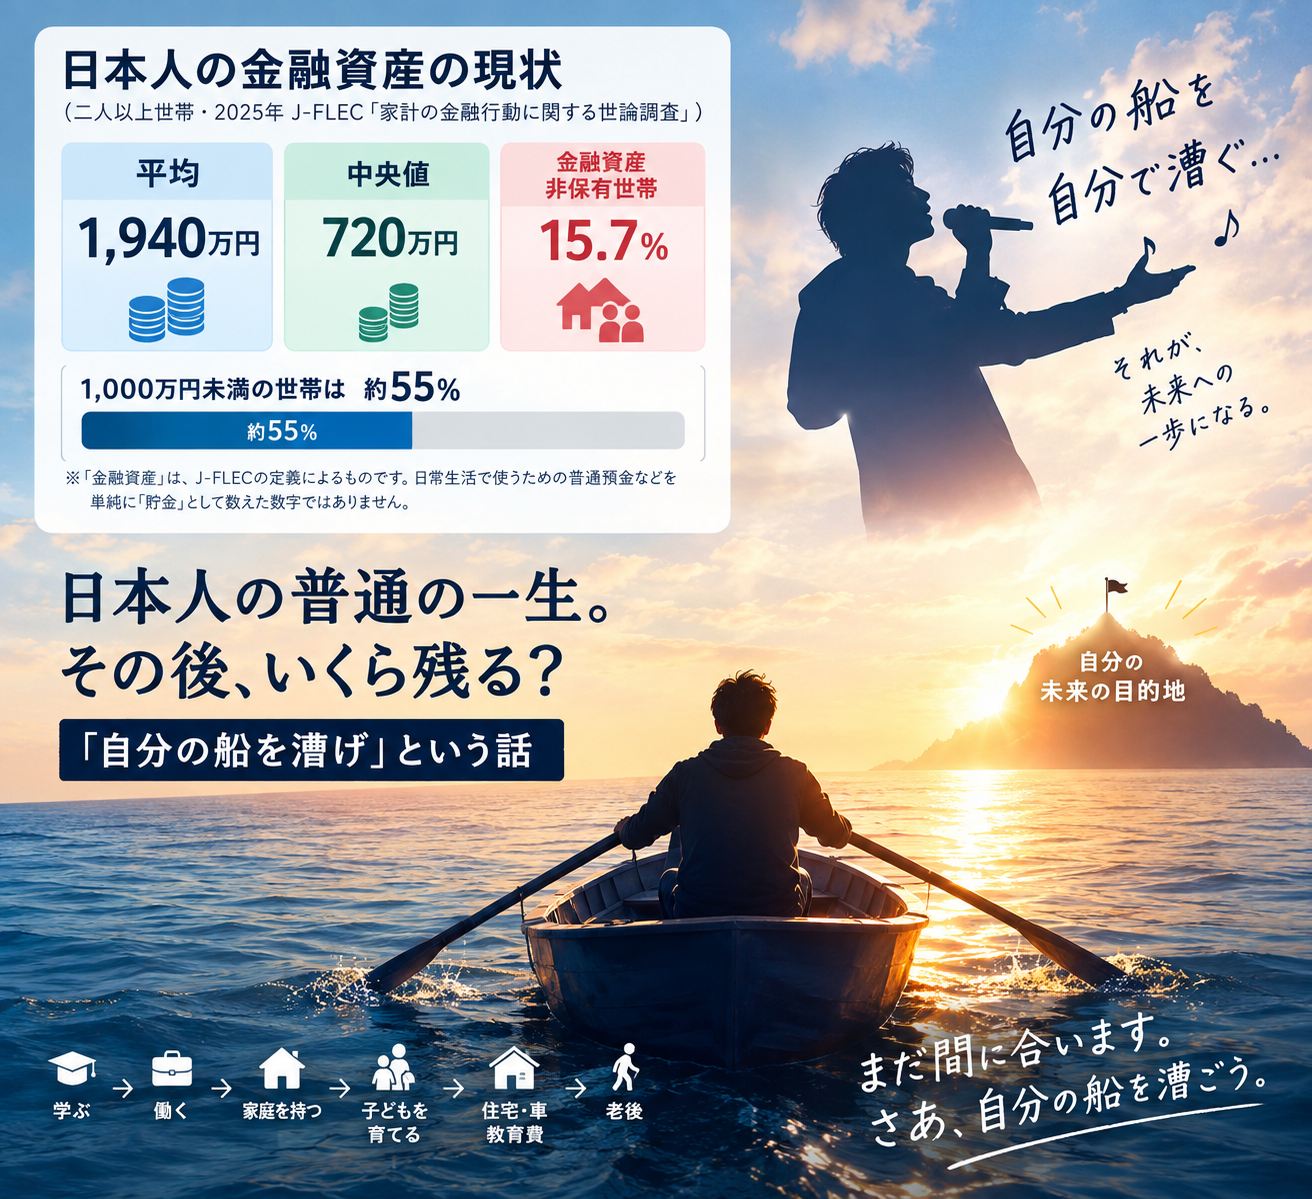
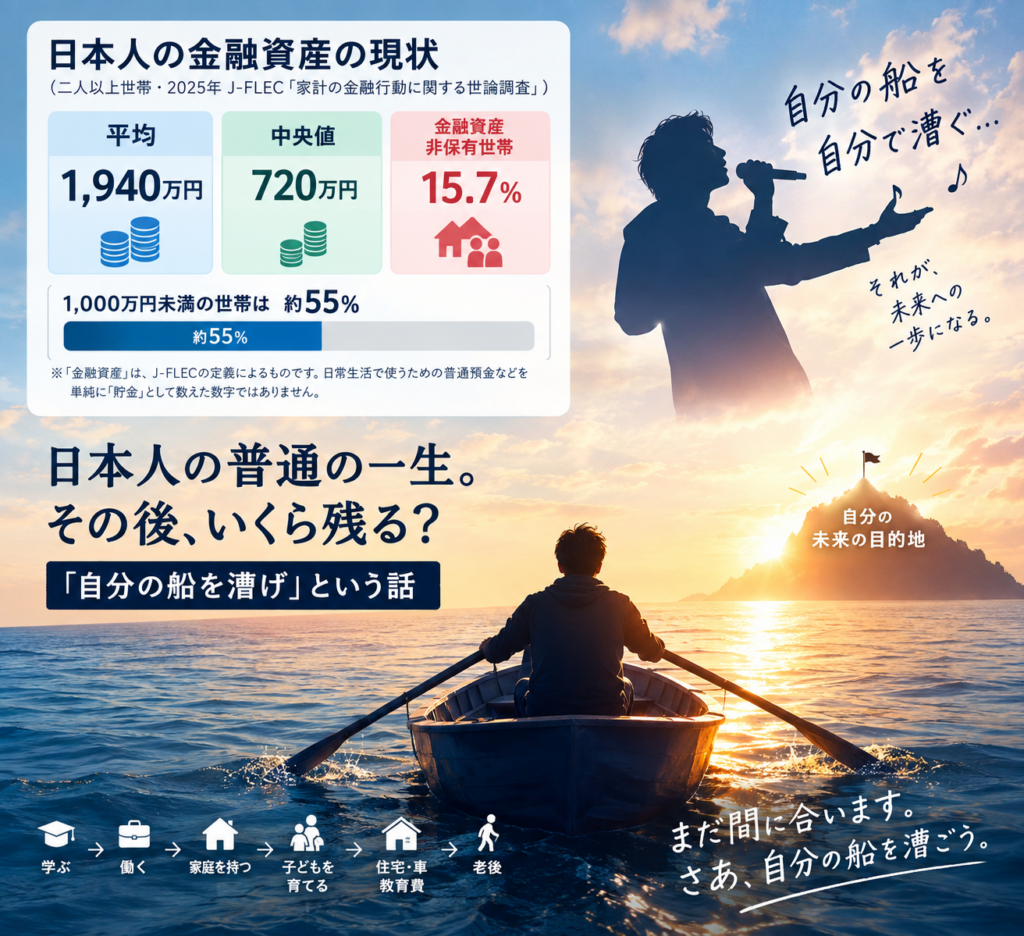
「日本人の平均金融資産は1,940万円」ここで、数字を見てみましょう。金融経済教育推進機構(J-FLEC)の2025年「家計の金融行動に関する世論調査」によると、二人以上世帯の金融資産保有額は、平均1,940万円でした。
「えっ、みんなそんなに持ってるの?」と思った人。僕も思います。しかし、ここで非常に重要なのが、
中央値は720万円ということ。
平均と中央値が、かなり違います。金融資産を金額順に並べて、ちょうど真ん中にいる世帯を見ると720万円。金融資産を保有していないと回答した二人以上世帯も15.7%あります。
つまり、「日本人の平均は1,940万円だから、普通の家庭も2,000万円くらい持っている」と考えるのは、かなり危険です。平均という数字は、資産を多く持っている世帯によって大きく引き上げられることがあります。だからこそ、中央値も見る必要がある。
ちなみに、ここでいう「金融資産」は、J-FLECの定義によるものです。日常生活で使うための普通預金などを単純に「貯金」として数えた数字ではありません。このあたりも、数字を見るときには注意が必要です。(出所)金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025」
じゃあ、どうする?
ここで大事なのは、「自分の船を、自分で漕ぐ」ということです。老後になってから、「誰かが何とかしてくれるだろう」と待っている。でも、人生という船を自分で漕いでいなければ、目的地にはなかなか近づきません。資産形成も似ています。
「老後のお金、大丈夫かな」と不安になってから考えるのではなく、現役時代から少しずつでも、自分の未来に向かって進んでいく。貯金でもいい。NISAでもいい。投資信託でもいい。株式でもいい。収入を増やすことでもいい。固定費を下げて、その分を資産形成に回すのでもいい。何を選ぶかは人それぞれ。
大事なのは、自分の未来という目的地に向かって、自分で船を進めること。だと思います。
自分が理解できていたら、未来は違った
ここで、以前書いた「毎月分配型投信」の話につながります。毎月お金が入ってくる。だから安心。そんなイメージだけで商品を選んでしまうと、「そのお金は運用益なのか?」「元本から払い戻されているだけではないのか?」という大切な部分を見落としてしまうことがあります。
👉️毎月分配型投信についての記事はコチラ
実際、どのくらい理解されているのか?
野村アセットマネジメントが2025年に行った大規模な調査では、投資信託を保有している人でも、分配金について正しく理解している割合は4割を下回りました。調査では、
普通分配金と特別分配金の違い
分配金が支払われると
基準価額が下がること
分配金を再投資した場合の税金
などについて質問しています。これらを正しく理解していた人は、おおむね30~40%程度でした。
僕自身、こういう仕組みをもっと早く理解できていたらと思うことがあります。自分が理解できていたら、未来は違った。そして、自分で口座を開設して、自分で商品を選んでいたら、未来は違った。
これは、「投資をしなかったからダメ」という話ではありません。むしろ逆。投資をするかどうかも含めて、自分のお金について、自分で理解して、自分で選択する。そこが大事なんだと思います。
そういえばTOKIOは、すでに注意喚起していた
ここまで書いて、ふと思いました。TOKIOの「宙船」。あれ……資産形成の歌だったんじゃないか?「誰かに乗せてもらう」のではなく、自分の船を、自分で漕ぐ。誰かが用意してくれるのを待つのではなく、自分で未来へ進んでいく。
資産形成も同じ。誰かに任せきるのではなく、自分の目的地を決めて、自分で船を進める。そう考えると……『宙船』=資産形成の歌だったのかもしれません。
「おまえが消えて喜ぶものにお前のオールを任せるな」
肝に銘じたい
👉️久々に聴きたい方はコチラ
TOKIO、2006年から資産形成を注意喚起していた説。……知らんけど。笑
まとめ まだ間に合います
人生は、思っているより早く進みます。学校を卒業して。働いて。結婚して。子どもを育てて。住宅や車、教育費などにお金を使って。気がつけば老後。そのとき、「もっと早く資産形成を始めておけばよかった」と思う人もいるかもしれません。
僕自身も、もっと早く知っていればと思うことがあります。でも、「もう遅い」と思って何もしない選択をする必要はありません。
20代には20代の資産形成。40代には40代の資産形成。50代には50代の資産形成。今の自分にできることを考えればいい。
毎月1万円でもいい。固定費を1万円下げてもいい。お金の勉強を始めてもいい。NISAを調べてもいい。投資をしないという選択をするなら、それもいい。重要なのは、自分の未来のお金を、自分で考えること。
大きなホームランを狙う必要なんてありません。少しずつでもいい。自分の目的地に向かって、船を進めていけばいい。そしていつか、「あのとき、自分で漕ぎ始めてよかったな」と思える日が来るかもしれません。まだ間に合います。さあ、自分の船を漕ごう。目的地は、自分で決めればいい。……
TOKIOもそう言ってます。たぶん。笑
■blog ダボ猫チャート
■著者プロフィール ダボ猫
No responses yet