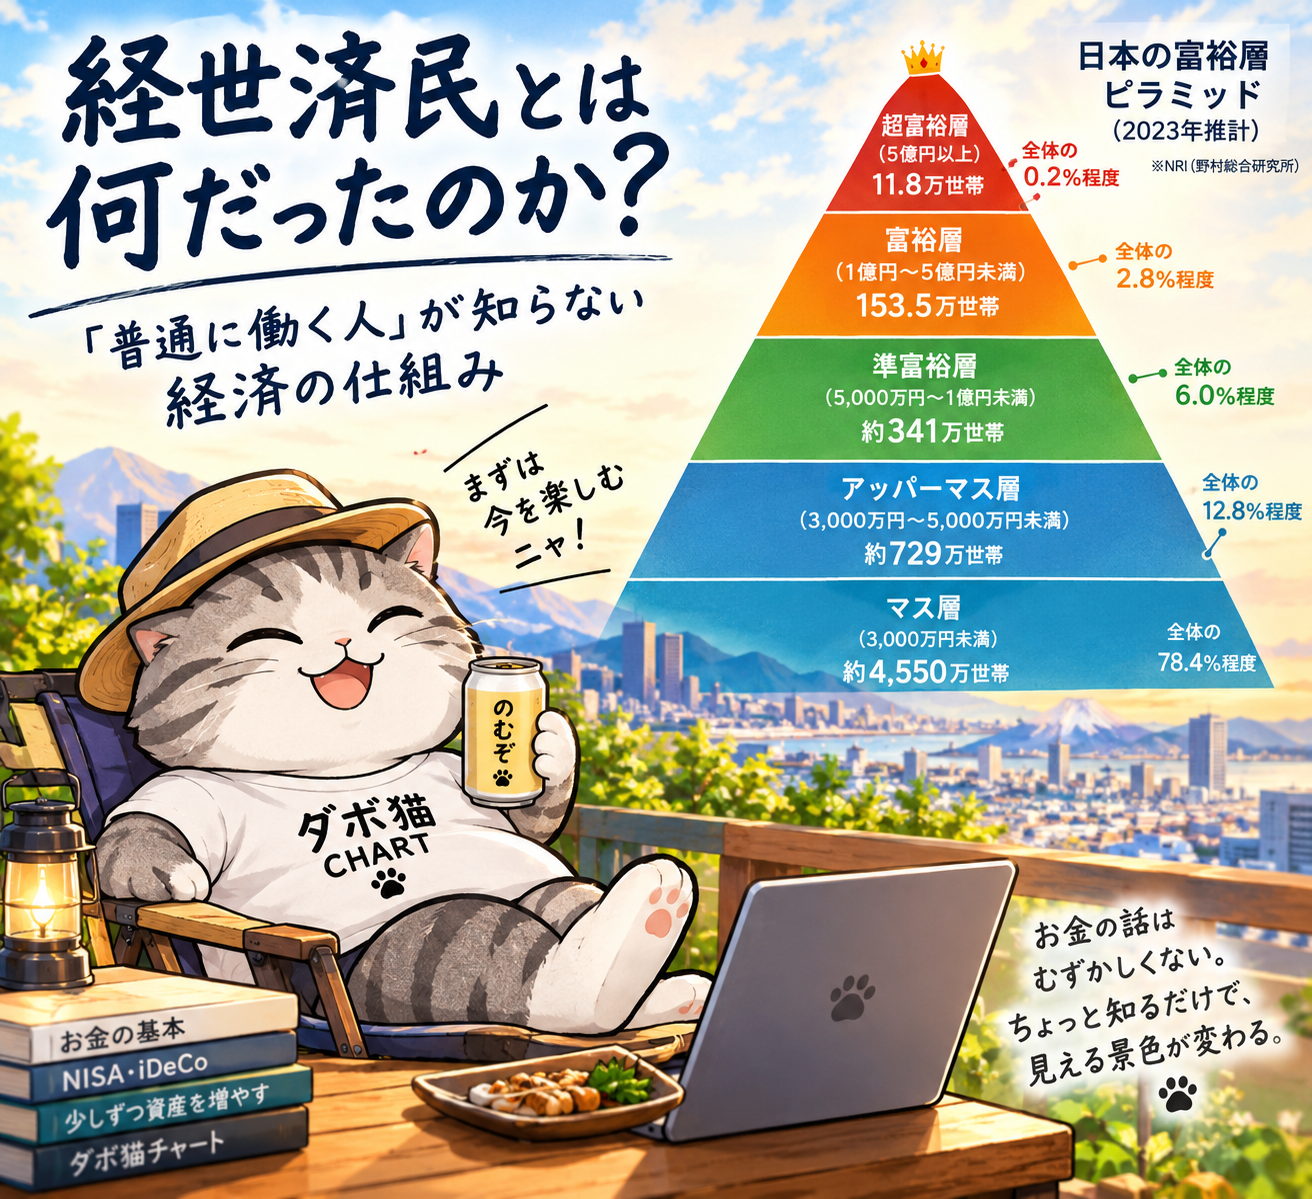
突然ですが、「経済」って何でしょう?
株価?給料?物価?景気?GDP?ニュースでは毎日のように「経済」という言葉が出てきます。
でも、僕たち普通の人が、自分の生活と経済がどうつながっているのかを考える機会は、意外と少ないのではないでしょうか。僕自身も、以前はそうでした。会社に行く。働く。給料をもらう。生活費を払う。車を買う。税金を払う。また働く。そして気づけば何年、何十年。「これが普通の人生だ」そう思っていました。
でも、少し立ち止まって考えてみると、疑問が出てきます。僕たちは、いったい何のために働いているんだろう?
そして、この「普通の生活」は、経済の中でどんな役割を果たしているんだろう?今回は、そんな話です。
「経済」という言葉には、もともと大きな意味があった
「経済」という言葉は、もともと「経世済民(けいせいさいみん)」という言葉に由来します。
経世。
世の中を治める。
済民。
民を救う。つまり、「世の中を治め、人々を救う」という意味です。
現代の僕たちがイメージする「経済」とは、ずいぶん違いますよね。お金を儲けることだけではない。株価を上げることだけでもない。企業が利益を出すことだけでもない。
本来は、人々がよりよく生きるために、世の中をどう動かすのか。そんな大きな意味を持っていた言葉です。
では、現代の経済はどうでしょう?
経済には「普通の人」が大量に必要
ものすごく単純化してみます。会社で働く。給料をもらう。スーパーで買い物をする。車を買う。家賃を払う。住宅ローンを払う。保険料を払う。子どもの教育費を払う。外食する。旅行する。僕たちが使ったお金は、企業の売上になります。
企業はそこで得たお金から、人件費を払い、設備投資をし、商品やサービスを作ります。そして、そのお金がまた誰かの給料になり、誰かの消費になる。もちろん現実の経済はもっと複雑ですが、大きな流れとしては、
働く → 稼ぐ → 使う → 企業が稼ぐ → 雇用や投資が生まれる
という循環があります。だから経済にとって、大量の「普通の人」が存在することは非常に重要です。働く人。消費する人。税金を払う人。住宅を買う人。車を買う人。サービスを利用する人。僕たち「普通の人」は、経済の一番分厚い層です。
言い換えれば、経済の分母です。
ここは誤解してほしくありません。「普通の人でいることが悪い」という話ではありません。むしろ普通の人がいなければ、今の経済は成立しません。では、
なぜ僕たちは「普通の中でも上」を目指すのか?
ここから少し、人間の心理の話になります。同じ会社で働いていても、「あの人より給料が高い」「あの人よりいい車に乗っている」「あの人より大きな家に住んでいる」「あの人よりいい生活をしている」そんな比較が始まります。別に悪いことではありません。人間には、他人と自分を比較する性質があります。だから、「普通でいたい」と同時に、「普通の中でも、少し上にいたい」という気持ちも生まれます。もっといい車。もっと大きな家。もっといい服。もっといい学校。もっといい旅行。
そこで一度、考えてみたい。それは、本当に自分が欲しいものなのか?それとも、「人より少し上でありたい」という気持ちから欲しくなったものなのか?この違いは、家計にとってかなり大きいかもしれません。
働いたお金は、どこへ流れている?
僕たちが働いて得たお金は、生活のために使われます。当然です。食べなければいけない。住まなければいけない。移動しなければいけない。子どもを育てなければいけない。生活にはお金がかかります。
でも、ここで一つだけ考えてみてほしい。働いて得たお金のうち、どれだけが「自分の将来の資産」になっているでしょうか?
給料をもらう。生活費を払う。住宅費を払う。車にお金を使う。保険料を払う。税金や社会保険料を払う。そして、また働く。これを何十年も繰り返す。もちろん、それ自体は普通の人生です。でも、「働いて稼ぐ」だけではなく、「稼いだお金の一部を資産に変える」という発想を持つだけで、経済の中での自分の立ち位置は少し変わります。
実は日本では「富裕層」が増えている
ここで、ちょっと面白いデータがあります。野村総合研究所(NRI)の推計によると、2023年の日本では、純金融資産1億円以上5億円未満の「富裕層」が153.5万世帯。5億円以上の「超富裕層」が11.8万世帯。合わせて、165.3万世帯と推計されています。2021年の148.5万世帯から、11.3%増加しました。
さらに、この富裕層・超富裕層が保有する純金融資産の総額は、364兆円 → 469兆円へと増加しています。約29%の増加です。ここで、「日本には金持ちが増えているんだな」で終わらせることもできます。
でも、僕はもう一歩踏み込んでみたい。1億円に届かなかった人たちは、どこにいる?
NRIの「富裕層」という区分は、純金融資産1億円以上です。では、
資産500万円だった人が1,000万円になったら?
1,000万円だった人が2,000万円になったら?
2,000万円だった人が5,000万円になったら?
もちろん、かなり大きな資産形成です。でも、富裕層には入りません。つまり、「富裕層が何世帯いるか」という統計だけでは、静かに資産を増やしている人たちの姿は見えません。
では、その人たちは何人いるのでしょうか?正確な人数は、このデータからは分かりません。だからこそ面白い。資産形成は、「1億円を作れるか、作れないか」という二択ではないからです。昨日より少し資産が増えた。去年より金融資産が増えた。借金が減った。固定費が下がった。投資を始めた。こうした小さな変化も、全部「資産形成」です。
そして「いつの間にか富裕層」という人たち
さらにNRIは、興味深い層を紹介しています。それが、「いつの間にか富裕層」です。近年の株式相場の上昇などによって運用資産が増え、富裕層になった人たち。
NRIによると、40代後半から50代の一般会社員で、従業員持株会、確定拠出年金、NISAなどを活用し、運用資産が1億円を超えたケースが見られるとしています。
さらにNRIの別の分析では、「いつの間にか富裕層」は10万~30万世帯程度存在すると推計されています。ここが面白い。
富裕層というと、「会社経営者」「地主」「大金持ちの家に生まれた人」というイメージがあります。でも実際には、普通に会社員として働きながら、資産を積み上げて富裕層になった人もいる。
つまり、「普通の人」と「資産を持つ人」は、必ずしも別世界の人間ではありません。
経済は、僕たちに「普通であれ」と望んでいるのか?
ここからは、データではなく僕の考察です。経済には、大量の労働者が必要です。大量の消費者も必要です。だから社会には、「働く」「消費する」「生活する」という巨大な循環があります。では、その中で僕たちは、「普通であること」に安心しすぎていないでしょうか?
みんなが大学に行く。みんなが車を買う。みんなが家を買う。みんなが保険に入る。みんながその会社に就職する。みんながそうしているから、自分もそうする。もちろん、それぞれに合理的な理由があります。
でも、「みんながやっている」ことと、「自分にとって合理的」なことは、本当に同じでしょうか?僕はここを一度、疑ってみてもいいと思っています。
「普通であり続けるためのマインド」に縛られていないか?
「そんなことをして大丈夫?」「投資なんて危ない」「周りは誰もやってない」「普通に働いていればいい」「そんなにお金のことばかり考えるな」こういう言葉は、悪意から出ているとは限りません。むしろ、心配して言ってくれていることも多いでしょう。そして人間は、周囲と同じだと安心します。違うことをすると不安になります。だから、「普通であること」は、社会生活において非常に強い力を持っています。
ここで僕は、「社会があなたを洗脳している!」と言いたいわけではありません。そんな単純な話ではない。
ただ、僕たちは、自分で選んでいるつもりでも、「みんながそうしている」という環境からかなり大きな影響を受けている。これは一度、考えてみてもいいと思います。
1°でも角度が上がった直線は、起点から離れていく
人生を一本の直線だとします。そこに、ほんの少しだけ上向きの角度をつける。固定費を少し下げる。無駄な消費を少し減らす。収入を少し増やす。浮いたお金を貯金する。さらに、その一部を長期的な資産形成に回す。一つ一つは、本当に小さな変化です。でも、1°でも角度が変わった直線は、時間が経てば起点から離れていきます。もちろん、投資なら価格は上下します。毎年きれいに右肩上がりになるわけでもありません。それでも、「昨日と同じ」を少しだけ変える。その積み重ねには意味があります。人生をひっくり返す必要なんてありません。ほんの少し、角度を変えるだけでいい。
経世済民なら、僕たち自身も経済を知っていい
最初に出てきた「経世済民」。世の中を治め、民を救う。僕はこの言葉を知って、「じゃあ、現代の経済は本当に民を救う仕組みになっているのだろう?」と考えるようになりました。
企業が利益を出すことも必要。投資家が利益を得ることも必要。消費する人も必要。働く人も必要。全部が経済の一部です。でも、その仕組みを動かしている「普通の人」が、自分のお金がどう動いているのかを知らないまま、ただ働き続ける。これは少しもったいない。
経済を変える必要はありません。会社を辞める必要もありません。一発逆転する必要もありません。ただ、自分も経済の参加者なんだと気づく。そして、「働いて稼ぐ」だけではなく、「稼いだお金の一部を自分の資産に変える」という選択肢を持つ。それだけでも、少し景色が変わるかもしれません。
あなたは、まだ経済の一番分厚い層にいますか?
普通に働く。普通に生活する。普通に家族を養う。それは悪いことではありません。むしろ、社会を支えているのは、そういう普通の人たちです。ただ、「普通に生きる」ことと、「何も考えずに普通であり続ける」ことは違います。もし今まで、「働くこと」だけを考えていたなら。「使うこと」だけを考えていたなら。一度だけ、「自分のお金を、少しだけ資産に変えてみよう」と考えてみてもいい。
大ホームランじゃなくていい。月1万円でもいい。固定費を1万円下げることでもいい。借金を一つ減らすことでもいい。一度、ほんの少し角度を変える。その直線が、10年後、20年後にどこへ向かっているのか。それは今の自分には分かりません。
でも、起点と同じ場所にいたくないなら、角度を変えるしかありません。僕はその小さな角度を探すために、ダボ猫チャートをやっています。工夫次第で、誰でもできる少額投資。大金持ちになるためじゃない。FIREするためだけでもない。普通に暮らしながら、ほんの少しだけ「資産を持つ側」に近づいてみる。それでいいと思っています。
■ちょっと得したら、富の分配をする。そんなクレイジーなブログです。ダボ猫チャート|
「ダボ猫チャート」を運営しているダボ猫です。特別な投資家でも、金融の専門家でもありません。普通に働き、家族と暮らし、限られた収入の中で資産形成をしてきました。このブログでは、少額から始める資産形成NISA・iDeCoなどの制度固定費の見直しお金に関する失敗や体験仕事・家族・生活とお金の関係経済や社会の仕組みを、普通の人目線で考えることなどを書いています。
僕の目的は「投資で大金持ちになろう」ということではありません。普通に暮らしながら、少しずつ自分の選択肢を増やす。そのために、お金について一緒に考えるブログです。
■プライバシーポリシー
・免責事項当ブログでは、アクセス解析・広告配信等のためにCookie等を利用する場合があります。広告サービスによっては、ユーザーの興味・関心に応じた広告を表示するため、Cookie等を利用することがあります。当ブログでは、個人情報保護に関する法令その他の関連法令を遵守し、取得した情報を適切に管理します。また、当ブログに掲載している投資・金融・税金・保険等に関する情報は、特定の商品や金融商品の購入を推奨するものではありません。掲載情報についてはできる限り正確な情報を提供するよう努めていますが、その正確性・完全性・将来の成果を保証するものではありません。投資には元本割れ等のリスクがあります。投資その他の金融商品の判断は、ご自身の状況やリスク許容度を踏まえて行ってください。当ブログの情報を利用したことによって生じた損失・損害について、当ブログでは責任を負いかねます。
最終的な判断は、ご自身の責任でお願いいたします。
No responses yet