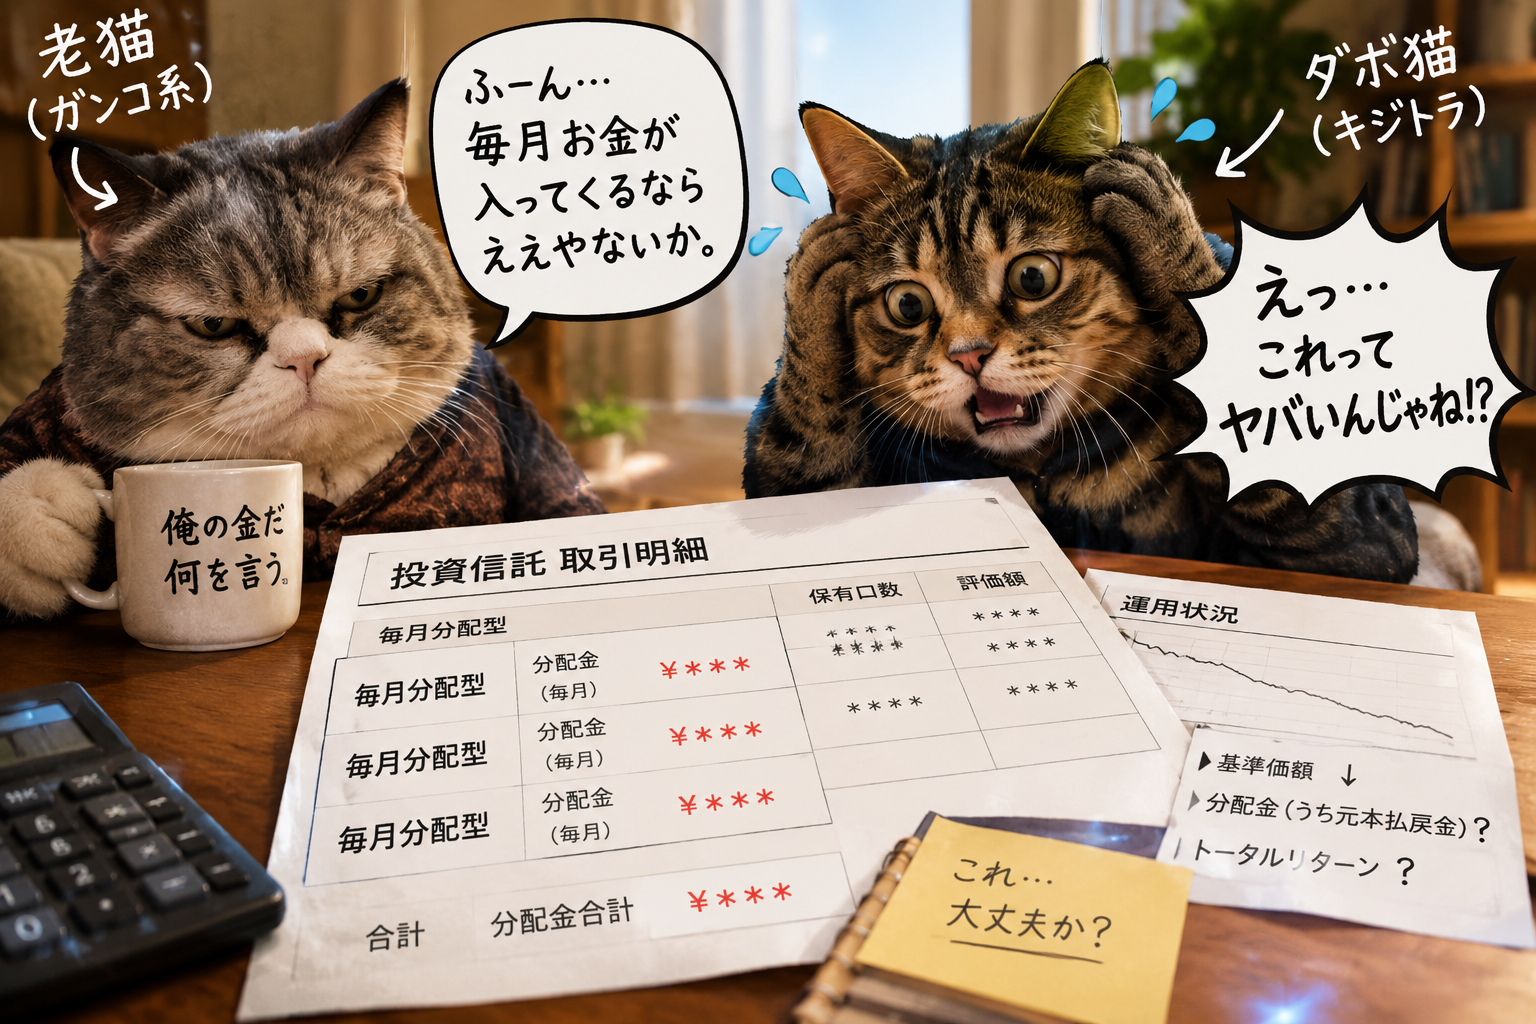
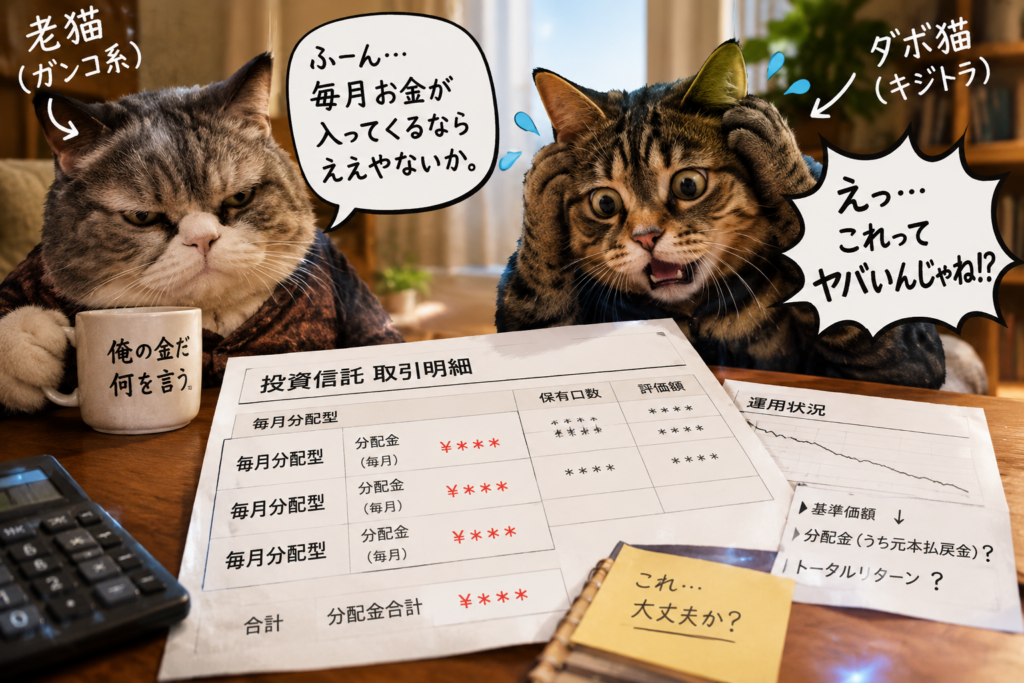
40代、50代になってくると、ふと気になることがあります。
「親の資産、大丈夫なんかな?」「まさか自転車操業だったりしないよね」いや、いきなり聞けないですよ。
「お父さん、投資信託どうなってる?」なんて聞いたら、
「俺の金なんだから俺が分かっとる!」と言われそうです。僕もそう思います。
……でも、たまたま親族の投資信託の明細を見る機会がありました。そこで、「あれ?」となったんです。
持っていたのは、複数の投資信託。そして、そのほとんどが、毎月分配型。毎月、一定額のお金が入ってくる仕組みです。金額は細かく書きませんが、毎月合わせて1万円弱ほど。一方で、別の投資信託には毎月少額の積立をしていました。
最初に見たときは、「毎月お金が入ってきて、別の商品にも積み立てているんだな」くらいに思いました。でも、ここから疑問が出てきました。
そもそも「タコ足」って何?
毎月分配型投資信託について調べていると、「タコ足」という言葉を見かけます。これは正式な商品分類ではありません。一般的には、運用で得た利益だけではなく、ファンドの資産を取り崩して分配金を出している状態を指して使われます。
毎月分配型投資信託の分配金には、
普通分配金(運用益)
元本払戻金(特別分配金)があります。
元本払戻金は、簡単に言えば、自分が投資したお金の一部が戻ってきているということ。つまり、「毎月お金をもらっている=毎月その金額だけ儲かっている」とは限りません。ここが、かなり分かりにくいところです。
この運用益と合わせて自らの元本から分配金をだす様が「タコ足配当」と呼ばれる所以です。
「でも口数は減ってないよ?」
ここで、さらにややこしくなります。投資信託を持っていると、「○○口保有」という表示があります。分配金を受け取ったからといって、必ずしもこの口数が減るわけではありません。すると、「口数が減ってないなら、元本も減ってないんじゃない?」と思ってしまいます。
ココで言う口数はポリタンクみたいなものです。
ダボ猫式「ポリタンク」で考える
例えば、ポリタンクに油が入っているとします。
ポリタンク=保有している口数
中に入っている油=資産価値(初期は丸々元本)
運用で増減=油が増減
分配金=毎月油を外に出す
こう考えると、かなり分かりやすい。例えば、
油が100万円分入っている。運用で10万円増えた。そこから5万円を外に出した。なら、100万円+10万円-5万円=105万円です。これは資産が増えています。
でも、運用で3万円しか増えていないのに、5万円を外に出したら?100万円+3万円-5万円=98万円です。
ポリタンクの形は変わりません。でも、中身は減っています。
だから「毎月分配=利益」ではない
ここが今回、一番勉強になったところです。毎月、「○○円もらいました!」という記録だけを見ても、それが本当の利益なのか、それとも資産を取り崩したものなのか、分からない場合があります。だから、分配金だけを見て「儲かった」と判断するのは危ない。
見るべきなのは、現在の評価額+これまで受け取った分配金です。
そして、さらに重要なのが、最初はいくら投資していたのか。
「今いくらある?」だけでは分からない
今回見た明細には、現在の保有口数や分配金の記録はあります。でも、15年ほど前に最初はいくら入れたのか。ここが分からなければ、現在の評価額だけを見ても、「儲かったのか?」「減ったのか?」は判断できません。
例えば、100万円から始めて今80万円なのか。500万円から始めて今80万円なのか。同じ「80万円」でも意味が全然違います。さらに、その間に分配金をいくら受け取ったのかも必要です。だから、現在の残高だけを見てはいけない。これまでの入出金まで見ないと、本当の姿は分かりません。
今回のポートフォリオを見て、僕が気になったこと今回の親族の投資信託は、毎月分配型の商品が中心。一方で、別の商品には少額ながら積立もしていました。つまり、古い資産から定期的にお金を出しながら、新しい資金で少しずつ別の商品を買っているような形です。
ここだけ見ると、「まあ、資産運用しているんだな」とも思います。
ただし、ここから先が重要。この毎月の分配金が、「資産を増やした結果として出ているお金」なのか、「資産を少しずつ取り崩しているお金」なのか。それによって意味が全然違います。
今回の明細だけでは、実際にどれだけ元本払戻金だったのかまでは判断できません。だから、「この商品は全部タコ足だった!」とは僕は言いません。ただ、タコ足になり得る仕組みの商品が中心だった。これは確認できました。
じゃあ「毎月分配」は悪なのか?
ここで、「毎月分配=悪い商品」と決めつけるのも違うと思います。
例えば、もう資産形成を終えた高齢者。「これ以上大きく増やさなくてもいい」「持っている資産を少しずつ生活費に使いたい」という人なら、資産を定期的に現金化するという考え方そのものはおかしくありません。むしろ、「最後は資産を使う」わけですから。100歳まで資産を1円も使わずに増やし続けても、本人にとっては意味がありません。
だから、資産をゆっくり取り崩すための仕組みとして毎月分配を利用する考え方はあります。
問題は、「取り崩していることを本人が理解しているか」だと思います。
そして、もし「貯金」が少なかったら?
ここは僕が今回、一番気になったところです。例えば、毎月分配金が入ってくる。そのお金を生活費にも使っている。そして、銀行の普通預金など、すぐ使える現金がほとんどない。もしこういう状態だったら、ちょっと話が変わってきます。
投資信託は、「必要なときに、いつでも同じ金額で使えるお金」ではありません。市場が下落しているときに現金が必要になれば、保有資産を売却することになるかもしれません。しかも、
「毎月分配金が入ってくるから大丈夫」と思っていた
その分配金自体が、実は元本の取り崩しだったら?
これは、「資産を運用して生活している」と思っていたものが、「資産そのものを少しずつ生活費に変えていた」ということになります。
もちろん、計画的な取り崩しなら問題ありません。でも、「どれくらいの資産が残っていて、あと何年くらい使えるのか」を把握していないまま続けていたら、これはかなり注意が必要です。
特に高齢になるほど、「毎月いくら入ってくるか」より、「あといくら残っているか」のほうが重要になる場面もあります。
40代、50代の僕たちが確認したいこと
だからといって、「親の投資信託、全部解約したほうがいい!」なんて言うつもりはありません。それこそ余計なお世話です。まずは、何を持っているのか。これだけでも知っておく。できれば、
最初にいくら投資したのか
現在いくらなのか
今まで分配金をいくら受け取ったのか
分配金の内訳はどうなっているのか
預金はいくらくらいあるのか
毎月の生活費はいくらなのか
このあたりを、本人と一緒に確認する。これだけでも違うと思います。
親に聞きにくいんだけど……分かります。
特に親世代。自分が長年選んできた金融商品について、「それ大丈夫なの?」なんて子どもから言われたら、「大丈夫に決まっとるやろ!」となるかもしれません。僕だって、「それタコ足じゃね?」なんて真正面から言ったら、親族関係にヒビが入る自信があります。笑
だから、否定する必要はない。一緒に明細を見る。それだけでもいいと思います。
資産形成は、やっぱり家族ワンチーム
今回、僕が一番感じたのはこれでした。親のお金だから、「親だけが分かっていればいい」もちろん、それも一つの考え方です。でも、突然の入院。認知機能の低下。口座がどこにあるのか分からない。投資信託を何本持っているのか分からない。毎月いくら入っているのか分からない。こうなってから、「親のお金、どうなってる?」では、対応が大変になります。
だから、親のお金を子どもが管理する必要はない。でも、「何を持っているかだけは、家族で共有しておく」これは結構大切なんじゃないかと思いました。
問題が大きくなってからではなく、問題の初期段階で気付ける。これが家族で資産を把握しておくメリットだと思います。
まとめ
今回、親族の投資信託を見て、僕は初めて「毎月分配」の仕組みをちゃんと考えました。
毎月お金が入ってくる。でも、それが全部利益とは限らない。口数が減っていなくても、ポリタンクの中身が減っている可能性がある。そして、現在の評価額だけでは、運用開始から資産が増えたのか、減ったのかも分からない。
必要なのは、最初にいくら入れたのか。これまでいくら受け取ったのか。今いくら残っているのか。この3つを見ること。
そして、資産をゆっくり取り崩す高齢者にとっては、毎月分配という仕組みが役立つ場合もあります。ただ、現金預金がほとんどなく、毎月の分配金を生活費として頼り、しかもその中身が元本の取り崩しだったとなると、資産の減り方をきちんと把握しておかないと、将来的に困る可能性があります。
だから僕は、資産形成は、やっぱり家族ワンチームにしたほうがいいと思いました。
親の資産を奪うとか、管理するとかじゃない。ただ、「何を持っているか、お互いに知っておく。」それだけ。それが、何か起きたときの初期対応につながります。……まあ、うちの場合は、「えー?これ、どういう仕組み?」から始まったんですけどね。笑
■40代のリアル
僕の友人、知り合いからも、親の財産の話がだんだん出てきました。大金があり、すでに暦年贈与というカタチでもらっている友人もいれば、亡くなって数百万円贈与された友人。逆に遺産がなく葬式代を手出しした知り合いもいます。これはあまり他人事にしないほうが賢明という側面がありますね。
■著者プロフィール|ダボ猫
「工夫次第で誰でもできる少額投資」をテーマに、投資・資産形成・固定費削減・仕事・家族のお金について、自分の経験をもとに発信しています。「これ、初心者には分かりにくくない?」という目線を大切にしています。ちょっと得したら、富の分配をする。そんなクレイジーなブログを目指しています。
■blog ダボ猫チャート
プライバシーポリシー・免責事項
当ブログでは、投資・金融商品・税金・保険などについて、筆者自身の経験や公開情報をもとに情報を発信しています。掲載内容は特定の金融商品の購入・売却を推奨するものではありません。
投資には元本割れ等のリスクがありますので、最終的な判断はご自身の責任でお願いいたします。記事内では実際の体験をもとにした事例を紹介することがありますが、個人が特定されないよう、金額・商品情報・画像等を一部加工・省略する場合があります。
当ブログでは取得した個人情報を適切に管理し、必要な範囲を超えて利用することはありません。
No responses yet