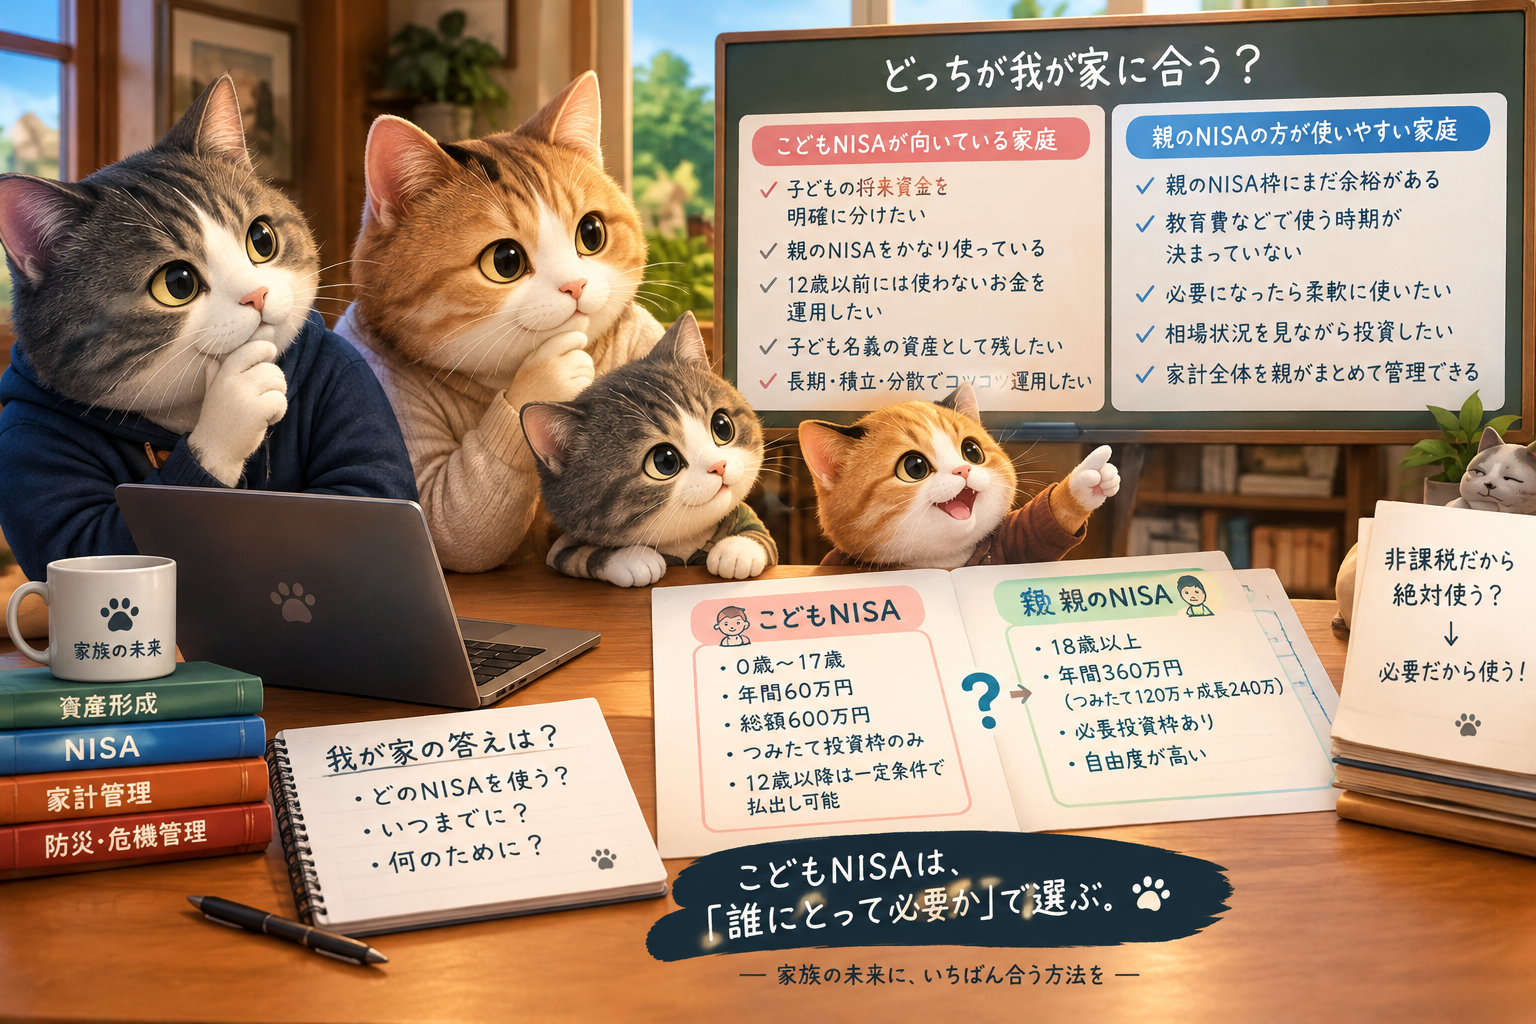
2027年1月から、0歳~17歳の子どももNISAを利用できるようになります。その名も「こどもNISA」。
年間60万円まで、総額600万円まで。しかも運用益は非課税で、非課税保有期間は無期限。こう聞くと、「子どものために600万円まで非課税で運用できるなら、絶対やった方がいいじゃん」と思いますよね。
僕も最初はそう思いました。ところが、制度を調べてみると……意外と自由度が低い。
そして考えていくと、「これ、親がNISAをちゃんと使っている家庭なら、必ずしも必要じゃないんじゃない?」という疑問が出てきました。
今回は、こどもNISAを「絶対やるべき制度」として紹介するのではなく、どんな家庭に向いているのか。そして、親のNISAとどう使い分ければいいのか。ここを整理してみます。
そもそも「こどもNISA」って何?
2027年1月から、NISAの「つみたて投資枠」の年齢制限がなくなり、0歳~17歳でも利用できるようになります。子ども1人につき、
年間投資枠:60万円
非課税保有限度額:600万円
対象:0歳~17歳
投資対象:一定の投資信託
非課税保有期間:無期限
という制度です。金融庁は、大学進学など成人後のライフイベントに必要となる資金を、長期・安定的な投資によって準備することを制度の目的として説明しています。
つまり、「子どもの将来資金を、長い時間を使って準備する制度」と考えると分かりやすいでしょう。
ただし、普通のNISAとはかなり違う
ここが重要です。大人のNISAには、つみたて投資枠と成長投資枠があります。成長投資枠なら、対象となる上場株式や投資信託などにも投資できます。
ところが、こどもNISAには成長投資枠がありません。対象になるのは、長期・積立・分散投資に適した一定の投資信託です。
つまり、「子どものNISAだから、好きな株を買ってやろう!」という制度ではありません。
かなり真面目な設計です。そして、もう一つ大事なのが
「お金を自由に出せない」こと
こどもNISAでは、12歳以降であれば一定の条件のもとで払い出しが可能になります。ただし、
子どものための資金であること
そして子どもの同意などが必要です。金融庁の資料では、親権者等が必要な申出を行うことで、12歳以降の払い出しが可能とされています。
つまり、「来年、子どもの入学費用で使うかもしれない」「塾代が必要になるかもしれない」「車を買うときに少し使うかもしれない」というような、近い将来使う可能性があるお金を気軽に入れておく口座ではないということです。ここは銀行預金とは全然違います。
「お祝い金を貯めて投資」も、ちょっと考える必要がある
子どもには、お年玉。入学祝い。誕生日。親戚からのお祝い。いろいろなお金が集まります。これを、「全部こどもNISAに入れて将来のために運用しよう!」という考え方もできます。
でも、ここで一度立ち止まります。例えば、「お祝い金が10万円貯まったから、今の株価が安いときにまとめて投資したい」と思っても、こどもNISAは大人の成長投資枠のような自由な投資口ではありません。
基本的には、長期・積立・分散を前提とした制度です。だから、
「現金が貯まった」
↓
「相場が大きく下がった」
↓
「今こそ多く買いたい」
という場面で、親のNISAと同じ感覚で動かせるわけではありません。この違いは知っておいた方がいいでしょう。
じゃあ、親のNISAでやればいいんじゃない?
ここで出てくるのが、親のNISAです。現在の大人のNISAは、つみたて投資枠が年間120万円。成長投資枠が年間240万円。合計で年間360万円。非課税保有限度額は1,800万円です。しかも成長投資枠があります。
つまり、「子どものために取っておきたいお金だけど、今はまだ使う予定がない」という資金を親が管理している場合、親のNISAの中で運用するという選択肢があります。
ここで「家庭によって答えが変わる」
これが今回、一番伝えたいところです。こどもNISAが必要かどうかは、子どもがいるかどうかだけでは決まりません。親がどれくらい資産形成できているかでも変わります。例えば、
① 親のNISAをまだほとんど使っていない家庭
この場合、無理にこどもNISAを使う必要はないという考え方もできます。親のNISAで資産形成をしながら、「この資産は子どもの教育費用」「これは老後資金」と家計の中で管理する方法があります。親NISAなら資金の使い道にも柔軟性があります。
② 親のNISAをかなり使っている家庭
これは話が変わります。親自身の資産形成を進めて、NISAの非課税枠もかなり使っている。それでも、「子どもの将来のために、さらに非課税で資産形成したい」となれば、子ども本人の600万円という別枠が意味を持ってきます。親のNISAとは別の非課税枠だからです。
③ そもそも親自身が投資をしていない家庭
ここはもっと重要です。
「こどもNISAが始まる!」
↓
「子どものために投資しなきゃ!」
と焦る前に、まず自分たちの家計を見る。生活防衛資金はあるのか。高金利の借金はないか。毎月いくらなら無理なく資産形成できるのか。親自身のNISAを理解しているのか。ここを飛ばして、「子どものためだから!」と投資を始める必要はありません。
こどもNISAは「親NISAの代用品」ではない
ここを勘違いすると、「こどもNISAって面倒くさい制度だな」となります。でも、本来はそういう制度ではありません。こどもNISAは、子どもの名義で、子どもの将来資金を長期的に準備するための別枠です。
一方、親のNISAは、親が自分のライフプランに合わせて自由度高く使える資産形成の器です。そもそもの役割が違います。だから、「どっちが得?」ではなく、「我が家にはどっちが必要?」と考える方が正解です。
こどもNISAが向いている家庭
整理すると、こんな家庭でしょう。
✔ 子どもの将来資金を明確に分けたい
✔ 親のNISA枠をかなり使っている
✔ 12歳以前には使わないお金を運用したい
✔ 子ども名義の資産として残したい
✔ 長期・積立・分散でコツコツ運用したい
こういう家庭なら、こどもNISAのメリットは大きくなります。
逆に、親NISAの方が使いやすい家庭
こちらは、
✔ 親のNISA枠にまだ余裕がある
✔ 教育費などで使う時期が決まっていない
✔ 必要になったら柔軟に使いたい
✔ 相場状況を見ながら投資したい
✔ 家計全体を親がまとめて管理できる
という家庭。この場合、「こどもNISAを使わない」という選択も普通にありだと思います。
「非課税だから絶対使う」はちょっと危険
NISAという言葉を見ると、「非課税なんだから使わないと損!」と思いがちです。でも、非課税=必ず得ではありません。制度には、使いやすさ。資金拘束。投資対象。管理の手間。家計との相性。こういうものがあります。
税金だけを見て制度を選ぶと、「非課税にはなったけど、使いにくい」ということもあります。
ダボ猫家ならどう考える?
僕なら、まず親のNISA。そして親のNISAを十分に活用した上で、「それでも子どもの将来資金を別枠で作りたい」となったら、こどもNISAを検討します。なぜなら、親のNISAの方が自由度が高いからです。
子どものためのお金だからといって、必ず子どもの口座に入れなければならないわけではありません。逆に、「これは絶対に子どもの将来のためのお金」として親の資産と分けて管理したい家庭なら、こどもNISAには意味があります。
結局、どっちが正解なのか?
答えは、家庭によって違います。こどもNISAが「上位互換」でもなければ、親NISAが「完全上位互換」でもありません。
イメージすると、
親NISA=自由度の高い大きな財布
こどもNISA=子どもの将来資金として分けて管理する専用財布
です。親の財布にまだ余裕があるなら、わざわざ専用財布を作らなくてもいい。でも、親の財布をかなり使っていて、「子どもの将来資金も別で積み上げたい」となったら、専用財布の価値が出てくる。そんな感じです。だから、
こどもNISAは「必要か?」から考える
2027年から始まるこどもNISA。年間60万円。総額600万円。0歳から使える。非課税期間は無期限。数字だけを見ると、「これは使わないと損だ!」と思ってしまいます。
でも資産形成で大切なのは、制度を使うことではありません。その制度が、自分の家庭の資金計画に合っているかです。
「こどもNISAが始まるから投資しなきゃ」ではなく、我が家では、誰のNISAを使って、いつまでに、何のためのお金を作るのか。まずここを決める。その答えが出た後に、こどもNISAを使えばいい。
まとめ
こどもNISAは、子どもの将来資金を長期的に作るための制度。一方で、親のNISAには成長投資枠もあり、資金管理の自由度は高い。だから、親のNISAに余裕がある家庭と親のNISAをかなり使っている家庭では、こどもNISAの価値が全然違います。
そして何より、「非課税だから使う」ではなく、「必要だから使う」。これが資産形成では大事なんじゃないでしょうか。
制度が始まったからといって、全員が飛びつく必要はありません。自分の家庭に必要なのか。まずはそこから考えてみましょう。
■blog ダボ猫チャート
■著者プロフィール ダボ猫
※本記事は、2026年10月時点で公表されている制度資料をもとに、こどもNISAの仕組みと考え方を整理したものです。個別の金融商品の購入を推奨するものではありません。実際の利用条件・取扱商品・申込方法等は、利用する金融機関および公的機関の最新情報をご確認ください。
No responses yet