最近、GACKTさんがNISAについて語った動画がSNSで話題になっています。
「NISAに投資したいとも思わない」
「NISAの利益が生まれる構造を教えて」
「何を基準に預けているの?」
かなり強い言葉なので、SNSでは賛否両論。
ただ、ここで一度GACKTさんへの賛成・反対から離れてみます。
今回の話、実はNISAをよく知らない人ほど勘違いしやすいポイントが詰まっているんです。
僕も投資を始めたばかりの頃なら、たぶん混乱していました。
なので今回は、発言を一つずつ整理してみます。
そもそも「NISAに投資する」って何?
まず、ここです。
GACKTさんは「NISAに投資する」という表現をしています。
でも、厳密にはここがちょっとおかしい。
なぜなら、
NISAは投資商品ではないからです。
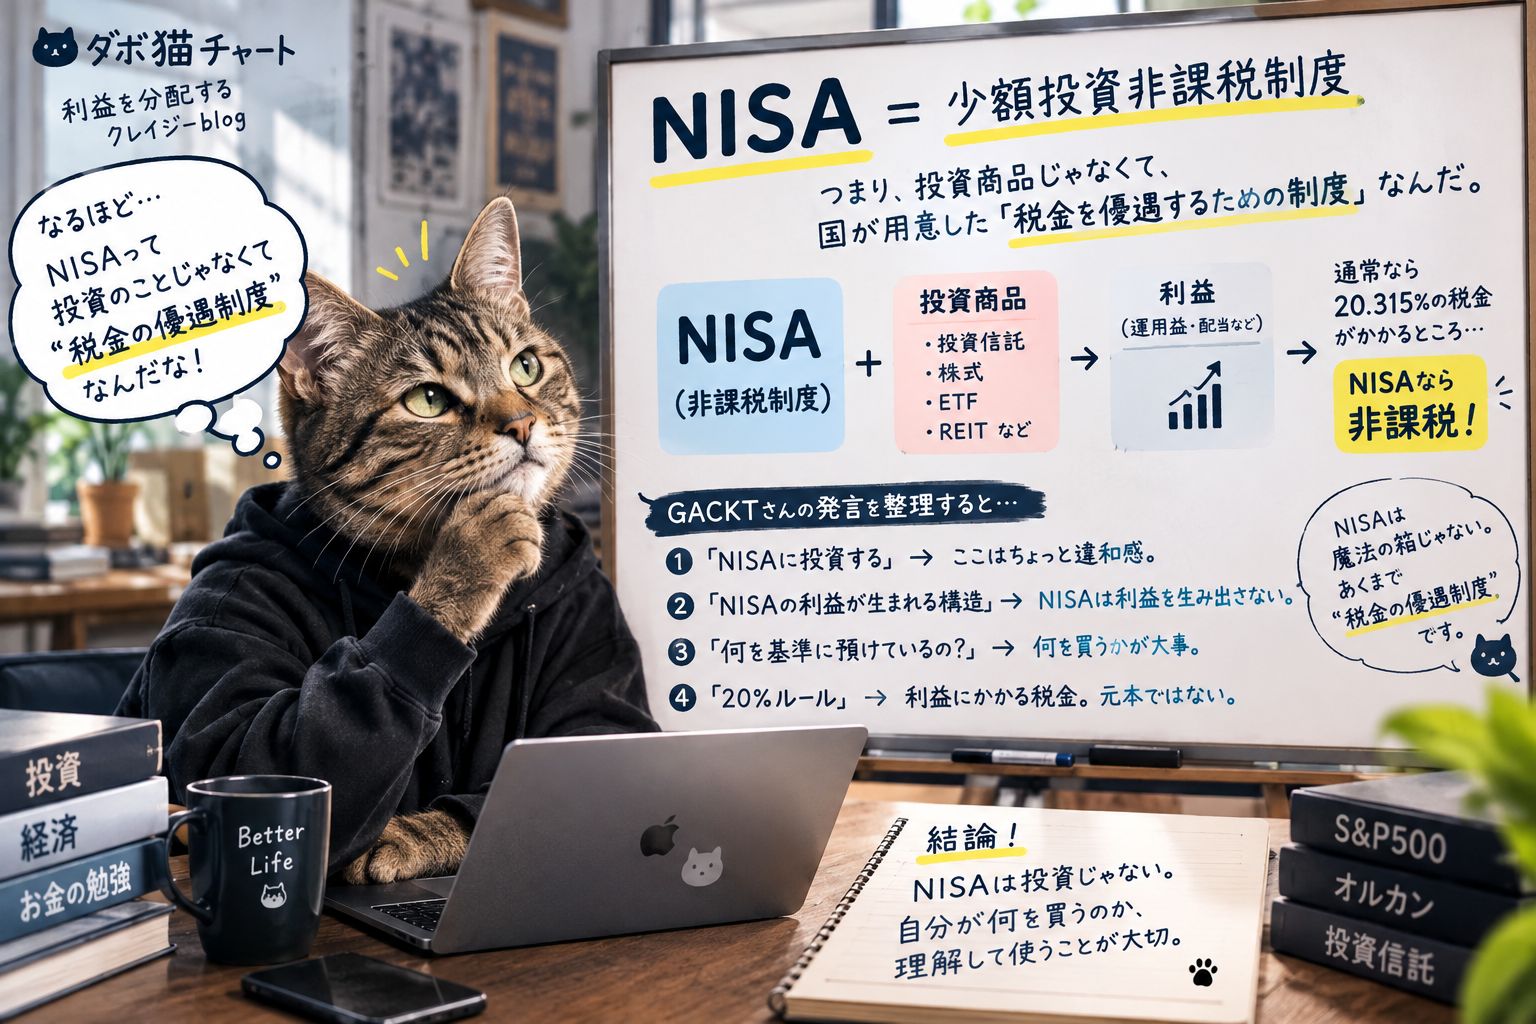
NISAとは「少額投資非課税制度」。
金融庁も、通常なら株式や投資信託などから得られる売却益や配当・分配金には原則20.315%の税金がかかるところ、NISA口座で得られた利益を非課税にする制度と説明しています。
つまりNISAは、
「これを買えば儲かります」
という商品ではありません。
もっと簡単に言えば、
「投資するときに税金を優遇してあげますよ」という国の制度です。
ここをまず押さえておきましょう。
発言①「NISAに投資したいとも思わない」
これも、正確に言うなら、
「NISAという制度を利用して投資したくない」
という意味なら成立します。
NISAを利用するかどうかは本人の自由です。
ただ、
「NISA」という投資商品があって、それを買う・買わない
という話ではありません。
例えば、
「スーパーに投資する」
と言われたら、
「いや、スーパーで何を買うの?」
となりますよね。
NISAもそれに近い。
NISAは「ストア」。
その中に商品があります。
例えば、
投資信託
上場株式
ETF
REIT
など。
そして、その商品をNISAという非課税制度の中で買う。
これが正確なイメージです。
発言②「NISAの利益が生まれる構造を教えて」
ここは今回、一番重要なところです。
なぜなら、
NISAそのものが利益を生み出しているわけではない
からです。
例えば僕がNISA口座でオルカンを買ったとします。
オルカンの価格が上昇して利益が出た。
この利益を生み出したのはNISAではありません。
投資している金融商品です。
NISAがやっているのは、
「その利益について、通常ならかかる税金を非課税にします」
ということ。
ここを図にすると簡単です。
普通の口座
投資商品
↓
利益が出る
↓
原則20.315%課税
NISA
投資商品
↓
利益が出る
↓
非課税
金融庁の説明も、この構造になっています。
だから、
「NISAの利益がどうやって生まれるの?」
と聞かれても、
「NISAが利益を生み出すわけではありません」
が答えになります。
発言③「なぜそのお金が生まれるのか?」
これは投資をする上では、むしろ非常に大事な質問です。
例えばS&P500を買う。
なぜ長期的に価値が上がる可能性があるのか?
オルカンなら、
「世界中の企業に投資して、その企業活動から生まれる利益や成長を享受する」
という構造があります。
株式なら企業の利益成長や配当。
債券なら利息。
不動産なら賃料収入など。
投資商品には、それぞれ利益が生まれる仕組みがあります。
ここは「NISAを理解しているか」とは別問題です。
むしろ、
「自分は何に投資していて、なぜ利益が期待できるのか?」
を考えるのは大切です。
発言④「何を基準に預けているの?」
これも、言っていることの中身だけを見れば大事な問いです。
ただし、
NISAにお金を預けているわけではありません。
ここも言葉を整理すると分かりやすい。
NISAは銀行の預金口座ではありません。
NISAという制度を利用して、
「自分で選んだ金融商品を購入する」
わけです。
だから、
「NISAをやっています」
だけでは、何に投資しているのか分かりません。
S&P500なのか。
オルカンなのか。
個別株なのか。
REITなのか。
債券なのか。
そもそもNISAで何を買っているのかによって、リスクもリターンも全然違います。
そして「20%ルール」がごちゃごちゃになっている
ここが今回、初心者に一番伝えたいところです。
投資を始めると、
「利益が出たら20%税金を取られる」
という話を聞くと思います。
これは大筋では正しい。
ただ、
20%取られるのは「投資した金額」ではありません。
原則として課税されるのは、
利益の部分です。
例えば100万円を投資して、120万円になった。
利益は20万円。
通常の課税口座なら、この利益に対して原則20.315%の税金がかかります。
一方、NISAなら対象となる運用益が非課税。
だから、
NISAが20%儲けさせてくれるわけではない。
ここ、ものすごく重要です。
NISAは、
「20%儲かる商品」
ではなく、
「通常なら課税される利益を非課税にできる制度」
なんです。
つまり「NISA」と「投資」を分けて考える
ここまでを整理すると、
NISA
国が用意した非課税制度
↓
投資商品
株式・投資信託・ETFなど
↓
利益
企業の成長、配当、金利、資産価格の変動などによって生まれる
↓
税金
通常の口座なら原則20.315%課税
↓
NISA
一定の範囲でその利益が非課税
こういう関係です。
だから、
「NISAに投資する」
という表現だけを聞くと、初心者がNISAそのものを投資商品だと思ってしまう。
今回の炎上は、実はここが非常に分かりやすい教材になっています。
じゃあGACKTさんの発言は全部間違いなのか?
僕は、そこも違うと思います。
「NISAに投資する」という表現には確かに違和感があります。
NISAは商品ではありません。
一方で、
「何となくNISAを始めるのではなく、自分が何に投資しているのか理解したほうがいい」
という部分まで否定する必要はないでしょう。
むしろ僕は、ここには同意します。
「国がNISAを勧めているから」
「みんなやっているから」
「YouTubeでオルカンが良いと言っていたから」
だけで、自分が何を買っているのか全く分からない。
これは確かに危ない。
ただし、その話と、
「NISAは利益が生まれる仕組みが分からないから危ない」
という話は別です。
NISAは利益を生み出す装置ではないからです。
NISAは「魔法の箱」ではない
NISAを使えば必ず儲かるわけではありません。
投資した商品が下がれば、普通に損をします。
NISAだから損失が消えるわけでもありません。
むしろNISA口座で発生した損失は、通常の課税口座との損益通算ができないというデメリットもあります。
だから僕は、
「NISAだから安心」
とも、
「NISAだから危険」
とも思いません。
大事なのは、
NISAは何なのか?
↓
自分は何を買っているのか?
↓
なぜその商品に投資するのか?
↓
どのくらいのリスクを取っているのか?
ここを理解すること。
「NISAをする」ではなく「NISAを利用して投資する」
この違いだけでも、かなり頭の中が整理されます。
例えば、
「僕はNISAに投資しています」
ではなく、
「僕はNISAという非課税制度を利用して、オルカンに投資しています」
と言えば、一気に意味が明確になります。
NISAは商品じゃない。
利益を生み出すものでもない。
投資で得られた利益を非課税にするための制度です。
そして、実際にリスクを取ってお金を働かせるのは、その中で購入する金融商品。
ここが分かれば、今回の騒動もかなりスッキリ見えてきます。
まとめ
今回のGACKTさんの発言で、僕が一番感じたのは、
「NISAという言葉だけが一人歩きしているんじゃないか?」
ということです。
NISAは国が用意した非課税制度。
その中で投資信託や株式などの商品を選ぶ。
商品から利益が出れば、通常なら原則20.315%の税金がかかる。
NISAなら、その運用益が非課税になる。
ただ、それだけです。
だから、
NISA=儲かる商品
ではありません。
NISA=投資をしているだけで利益が出る仕組み
でもありません。
そしてもちろん、
NISA=国が利益を保証してくれる制度
でもありません。
NISAはあくまで「税金を優遇してくれる箱」。
その箱の中に何を入れるのか。
そして、なぜそれを選ぶのか。
最後は自分で考える。
投資初心者だからこそ、まずはここを理解しておけばいいんじゃないでしょうか。
「NISA、NISA」と言われる時代だからこそ、
NISAそのものではなく、自分が何に投資しているのかを見る。
僕は、それが一番大事だと思っています。
■blog ダボ猫チャート
■著者プロフィール ダボ猫
No responses yet