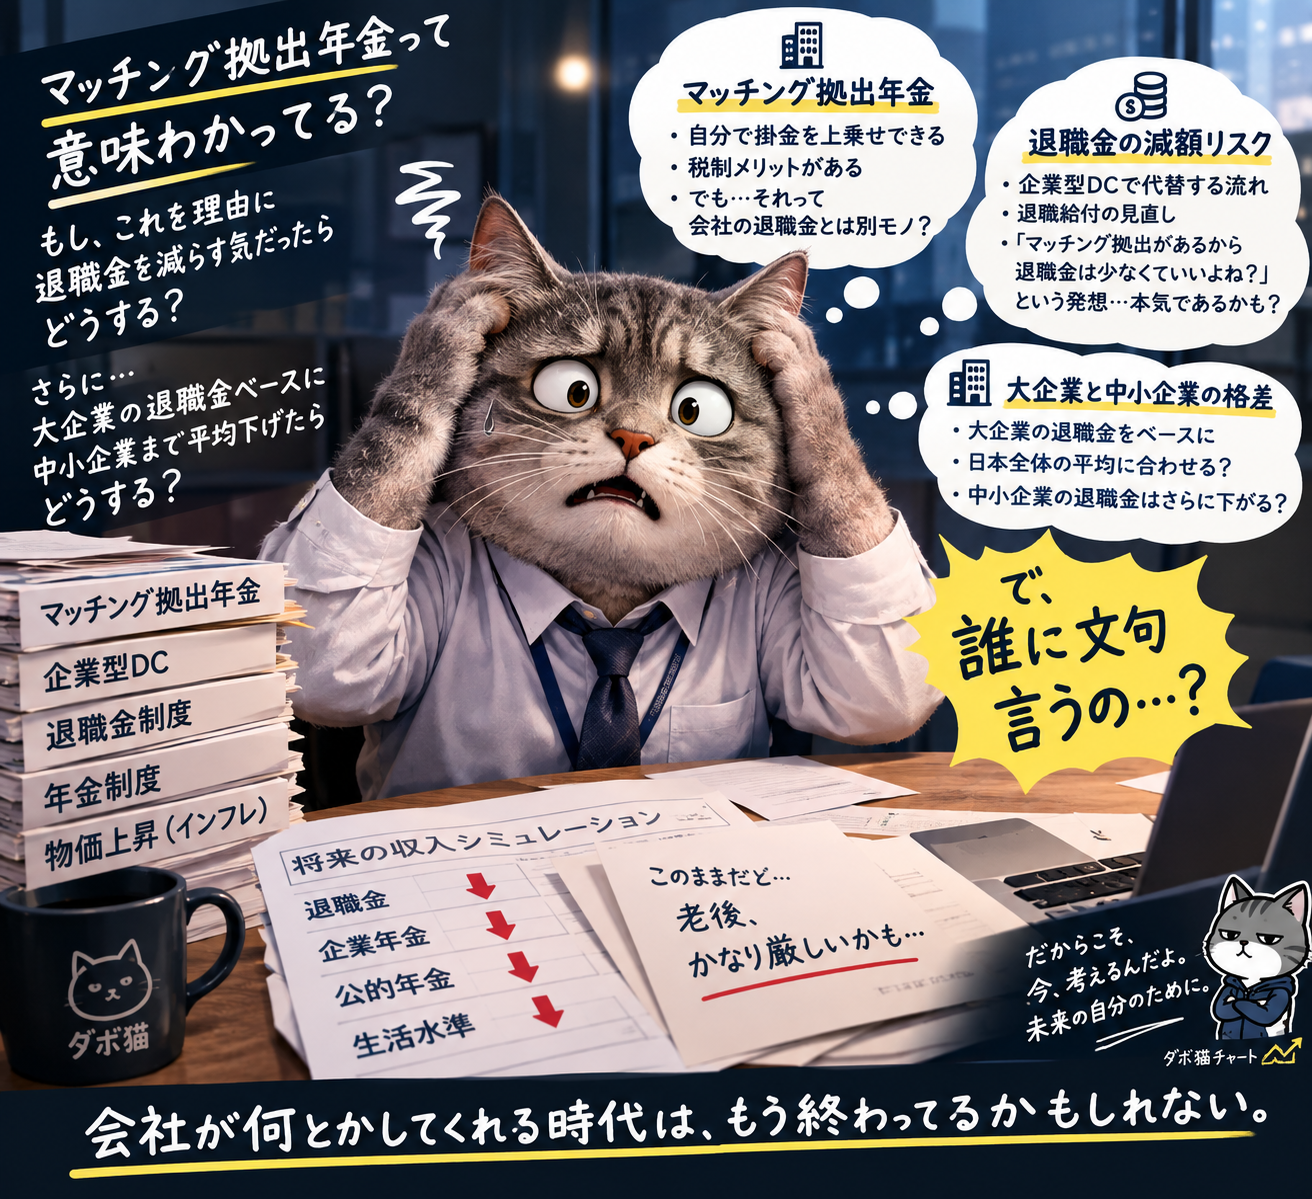
最近は「老後のために企業型確定拠出年金(企業型DC)を活用しましょう」という話をよく聞きます。
従業員が自分で掛金を上乗せできるマッチング拠出も、そのひとつです。もちろん、制度そのものが悪いと言いたいわけではありません。自分で老後資金を準備できる。運用次第では資産を増やせる。税制上のメリットもある。ここまでは分かります。
でも、僕が気になるのは、「マッチング拠出があるから安心」で思考停止してしまうことです。
ちょっと待って。マッチング拠出って、何のお金を増やしているんですか?
会社からもらえるはずだった退職給付が増える制度なのか。それとも、自分の給料から老後資金を追加で積み立てる制度なのか。ここは全然違います。
「自分で老後資金を作れる」と「会社の退職給付が増える」は別の話
企業型DCでは、会社が掛金を拠出して従業員の老後資金を準備する仕組みがあります。そこに従業員自身が追加で掛金を出すのがマッチング拠出です。
つまり、「会社が用意してくれるお金」と「自分が出すお金」を混同してはいけない。
ここを理解しないまま、「企業型DCがあるから老後も安心!」と言っていたら、ちょっと危ない。
むしろ僕が怖いと思っているのは、その先です。
もし「マッチング拠出」を理由に退職金を減らす会社が出てきたら?もちろん、すべての会社がそんなことをするとは言っていません。ただ、「老後資金は企業年金で準備してください」という方向が強くなれば、企業側の退職給付制度そのものが変わっていく可能性は考えておいた方がいい。
例えば、「退職金をこれまでのように一括で大きく支給する」という考え方から、「企業型DCなどを通じて、自分で運用して老後資金を作ってください」という考え方へ。
もしですよ。もし、「企業型DCがあるんだから、退職金は少なくてもいいよね」という設計になったら?そのとき、「会社に老後資金を用意してもらえると思っていた」では遅いかもしれません。
だから僕は、「マッチング拠出があります」という言葉を聞いたら、「へぇ、ありがたいね」だけでは終わらせない。「で、会社が用意してくれる退職給付はどうなってるの?」と確認したい。ここ、大事です。
さらに怖いのは「平均」の数字
もうひとつ気になるのが、退職金の「平均」です。大企業には、長期勤続を前提にした比較的大きな退職給付制度を持つ企業もあります。一方で、中小企業では退職金制度そのものが違ったり、金額に大きな差があったりします。
ここで、「日本の退職金平均は○○万円です」なんて一つの数字にまとめてしまったら、実態が見えなくなります。
そして仮に今後、「大企業の退職金水準」を基準にするのではなく、「日本企業全体の平均」という数字を制度設計の基準にする流れが強くなったら?
大企業の従業員から見れば、「今まで受け取れると思っていた退職給付が、平均に合わせて小さくなる」という可能性だって、考えておく必要があります。
もちろん、これは「そうなる」と言っているわけではありません。僕が言いたいのは、
「会社の退職金を当然のように老後資金として計算していいの?」
ということです。
「会社が何とかしてくれる」という前提を捨てる
僕自身、会社員を長くやってきました。だからこそ思います。会社から給料をもらう。会社から退職金をもらう。国から年金をもらう。昔なら、それを前提に人生設計を組むこともできたのかもしれません。でも、今は少子高齢化、インフレ、社会保障制度、雇用形態、企業年金制度など、いろいろなものが変わっています。
だったら、「会社がいくら払ってくれるか」だけを見ているのではなく、「会社からもらうお金以外に、自分の資産をどれだけ作っておくか」を考えた方がいい。
だから僕は、NISAやiDeCoを「儲かる商品」として考えているわけではありません。労働収入以外にも、自分の資産を持っておく。これが目的です。
じゃあ、僕たちはどうする?
僕なら、まず確認します。
① 自分の会社の退職金制度を確認する
「退職金があります」ではなく、
・いくら支給される仕組みなのか
・勤続年数でどう変わるのか
・企業年金はあるのか
・企業型DCなら会社はいくら拠出するのか
・マッチング拠出は自分のお金なのか
ここまで見る。
② 公的年金だけを老後設計のすべてにしない
年金は重要な収入源です。でも、それだけで現在と同じ生活水準を維持できるとは限らない。
③ 自分名義の金融資産を作る
ここで初めてNISAやiDeCoなどの制度が候補になる。
僕は最初から大金を入れろとは思いません。少額でもいい。重要なのは、「会社の給料だけが自分の収入」という状態から、「自分で作った資産も、自分の将来を支える」という状態に少しずつ変えていくことです。
「マッチング拠出があるから安心」じゃない
マッチング拠出そのものは、悪い制度ではありません。むしろ使い方によっては、老後資産形成の強力な手段です。でも、制度があることと、老後が安泰であることは別です。そして、会社の退職金制度が将来どう変わるかなんて、僕たち従業員には完全にはコントロールできません。
だったら、「会社が退職金をいくらくれるか」だけを待つのではなく、自分でコントロールできる資産を少しずつ作っておく。僕はその方が、精神的にもラクだと思っています。
「マッチング拠出があります」と言われたら、「で、退職金はどうなるんですか?」くらい聞いていい。そして、「もし退職金が減ったら、僕はどうする?」これを今のうちに考えておく。老後になってから考えるより、まだ働いている今の方が、打てる手は圧倒的に多いからです。
■blog ダボ猫チャート
■著者プロフィール ダボ猫
No responses yet