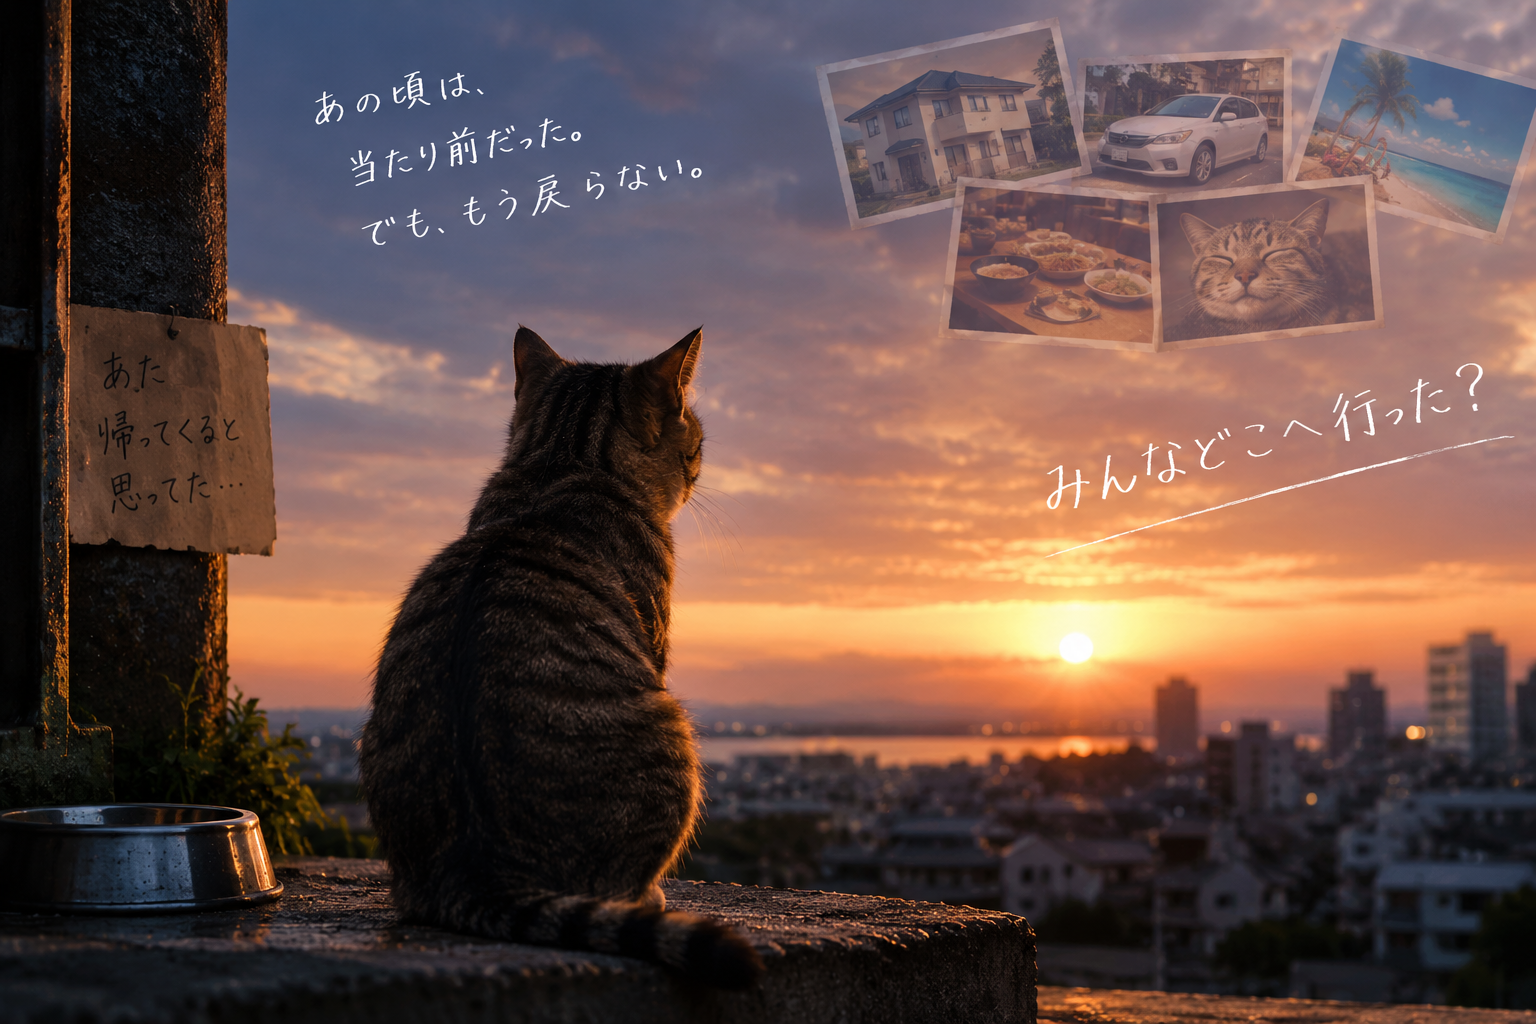
「普通に生活するって、こんなにお金がかかったっけ?」
新築住宅は高い。新車も高い。中古車だって、昔ほど「安いから中古」という感じではありません。スーパーに行けば食料品。電気、ガス、ガソリン。日用品も少しずつ高くなっています。もちろん、物価が上がること自体が悪いわけではありません。給料も同じように上がればいい。企業の利益も増えて、働く人の賃金も増えて、生活水準も一緒に上がっていけば問題ありません。
でも、
物価の上昇に収入の上昇が追いつかなければ、昨日までの「普通」が少しずつ贅沢になっていく。
僕が怖いと思っているのは、ここです。
「貧困になる」という話ではありません。もっと静かに、生活がワンランク下がる。そんな未来です。
物価は実際、どれくらい上がっている?
物価の変化を見る代表的な指標が、総務省の「消費者物価指数(CPI)」です。これは、家庭が購入する商品やサービスの価格の動きを指数化したものです。
2025年の全国CPIは、2020年を100とすると111.9。前年比では3.2%上昇しました。特に食料は前年比6.8%上昇しています。そして2026年8月の全国CPIも前年同月比1.9%上昇。生鮮食品とエネルギーを除いても1.9%上昇しています。
つまり、「電気代が高いから」「野菜が高いから」という一部の商品だけの話ではありません。生活全体の値段が上がっている。そんな状態です。
30年前の1万円は、今のいくら?
ここで少し計算してみます。1995年の全国CPIは、2020年を100とすると約95.9。2025年は111.9です。これを単純に比較すると、111.9 ÷ 95.9 ≒ 1.17となります。つまり、
1995年の1万円で買えていたものを、2025年に同じだけ買おうとすると、約1万1,700円必要になる計算です。
逆に言えば、30年前の1万円は、現在の感覚では約1万1,700円分の購買力があった。
では、これからはどうでしょう。2026年8月の物価上昇率1.9%が、仮にずっと続いたとします。すると現在の1万円は、
10年後→ 約8,300円相当
20年後→ 約6,900円相当
30年後→ 約5,700円相当
の購買力になります。もちろん、これは「今後30年間ずっと1.9%のインフレが続いたら」という単純計算です。
未来の物価を予言しているわけではありません。でも、毎年たった1~2%程度の物価上昇でも、何十年も積み重なれば、1万円の実力は大きく変わる。これは覚えておいていいと思います。
「貧困」ではない。でも、ワンランク下がる
ここが今回、一番言いたいところです。インフレが進んだからといって、ある日突然、「あなたは今日から貧困です」となるわけではありません。もっと現実的なのは、今までと同じ金額を使っていたら、生活のランクが一つ下がる。ということです。
例えば、今までなら新築住宅を検討できた。
↓
これからは中古住宅が現実的になる。
今までなら新車を買えた。
↓
これからは中古車を選ぶ。
今までなら月に何度か外食していた。
↓
外食を減らして自炊する。
今までなら毎年旅行していた。
↓
旅行の回数を減らす。
今までなら欲しい家電を買い替えていた。
↓
まだ使えるから修理して使う。
今までなら少し高くても買っていた食品を、
↓
安い商品に変える。
もちろん、これらは全部悪いことではありません。中古車が好きな人もいる。自炊が好きな人もいる。質素な暮らしが好きな人もいる。問題なのは、本人が贅沢をしているわけではないのに、「今までの普通」を維持するための金額が上がってしまうこと。だから、「生活が苦しい=貧困」とは限らない。むしろ、同じ収入、同じ支出感覚で生きていると、少しずつ生活がワンランク下がっていく。これがインフレの怖さだと思います。
そして、もう一つある。「国民負担率」
ここにもう一つの数字を重ねます。それが「国民負担率」です。
国民負担率は、租税負担率+社会保障負担率で計算される、国全体の負担の大きさを見る指標です。財務省によると、
1995年度の国民負担率は36.6%。
2026年度の見通しでは45.7%です。
約30年で、36.6% → 45.7%となっています。
ただし、ここは注意が必要です。「給料の45.7%がそのまま税金と社会保険で引かれる」という意味ではありません。国民所得に対して、税金と社会保障負担がどれくらいあるかを見るマクロ指標です。なので、個人の手取り率とそのまま比較する数字ではありません。
それでも、物価が上がっている。そして、税や社会保障などの公的負担も長期的に大きくなっている。という流れを見る材料にはなります。
「同じ生活費」では、同じ生活ができない。
ここを一度まとめてみます。
30年前より物価は上がっている。今後も物価が上がる可能性がある。税や社会保障の負担もある。一方で、収入が物価と同じだけ増えるとは限らない。すると、「今まで毎月これくらい使えば普通に生活できた」という感覚そのものが、少しずつ古くなります。
例えば月25万円で普通に暮らせていた家庭があったとします。
物価が上がって、同じ生活をするのに27万円必要になる。さらに数年後には29万円。さらにその先では30万円以上。でも収入がそこまで増えていない。すると、
「生活費を増やせない」
↓
「じゃあ何を削る?」
となります。そこで、住宅のランクを落とす。車のランクを落とす。食費を落とす。旅行を減らす。趣味を減らす。つまり、生活そのものをワンランク下げて帳尻を合わせる。これが現実的なインフレ対策になってしまう可能性があります。
みんなどこへ行った?
ここで突然ですが、中島みゆきさんの「地上の星」です。笑
👉️https://youtu.be/v2SlpjCz7uE?si=YP12vGIDZu667QEu
あの曲には、「みんなどこへ行った?」という印象的なフレーズがあります。僕も最近、思うんですよ。新築住宅。新車。ちょっと余裕のある生活。たまの旅行。外食。老後の安心。みんなどこへ行った?……いや、見送られることもなく。
誰にも見送られず、気がついたら、「当たり前の幸せ」が少しずつ遠くなっている。地上の星を探す前に、地上の普通、どこ行った?って話です。すみません。インフレの話をしていたら、急に中島みゆきさんが出てきました。
じゃあ、インフレに強いのは誰なのか?
ここから少し視点を変えます。インフレになると、企業も価格を上げます。原材料が上がる。人件費が上がる。エネルギーが上がる。だったら商品やサービスの価格も上げる。もちろん、すべての企業が簡単に値上げできるわけではありません。競争が激しい企業や、価格転嫁できない企業は苦しくなることもあります。
一方で、強いブランドを持っている。市場シェアが大きい。他社にはない技術を持っている。価格決定力がある。そんな企業は、インフレの中でも売上や利益を伸ばせる可能性があります。
そして、その企業の所有権の一部を持っているのが株主です。
つまり、インフレによって価格が上がっていく経済の中に、自分の資産も少し参加させておく。これが株式の一つの意味だと思います。
もちろん株価は下がります。企業だって失敗します。株を持てばインフレに勝てる、なんて話ではありません。ただ、現金だけを持っている人と、企業の成長にも資産を置いている人では、インフレに対する立ち位置が違う。これは知っておいていいと思います。
結局、資本に乗るしかない?
こう書くと、「結局、金持ちになって株を買えってこと?」と思われるかもしれません。僕はそこまで極端には考えていません。ただ、働いて給料をもらうだけという一本足より、
働いて収入を得る+資本も少し持つ
という二本立ての方が、インフレ時代には合理的だと思っています。大企業の経営者になる必要はありません。不動産王になる必要もありません。毎月何万円も投資できなくてもいい。少額でも、「企業や経済の成長の一部を、自分の資産として持つ」という方法があります。その選択肢の一つがNISAです。
NISAは「国が置いていった制度」と考えてみる
NISAは、投資による利益を一定の範囲で非課税にする制度です。もちろん元本保証ではありません。株価が下がれば損をすることもあります。だから、「国がNISAを作ったから絶対儲かる」なんて話ではありません。
ただ、「自分でも資産形成してください。そのために税制優遇制度を用意します」という制度だと考えることはできます。僕はこれを、「国が置いていった制度」くらいに考えています。
使えと命令されているわけでもない。使ったから金持ちになれるわけでもない。でも、使える制度が目の前に置いてある。だったら、自分の生活を守るために利用するかどうかを考えてみてもいい。
「普通」は消えたのではなく、守る方法が変わった
僕は、インフレについて考えるとき、「昔は良かった」だけで終わらせたくありません。物価が上がる。税や社会保障の負担もある。人口構造も変わる。社会保障制度も変わる。そんな環境の中で、昔と同じ方法で、昔と同じ生活を維持する。これは、少しずつ難しくなるのかもしれません。
だったら、収入を増やす。固定費を下げる。無駄な借金をしない。健康を維持する。そして、余裕資金の一部を資本に置いておく。これも一つの方法です。
ホームランを狙う必要はありません。毎月少額でもいい。「投資なんて金持ちの話」ではなく、今の普通の生活を、将来もできるだけ普通のまま残すための方法として考えてもいいと思います。
みんなどこへ行った?昔の「普通」が消えたように感じる。
家を買う。車を買う。子どもを育てる。たまに旅行する。好きなものを食べる。老後もそれなりに安心して暮らす。そんな、当たり前の幸せ。みんなどこへ行った?……と、嘆いていても仕方ありません。物価は、「昔の値段に戻ってくれ」と言ったところで戻ってくれるとは限らない。だったら、時代に合わせて、自分のお金の置き場所も少し変えていく。
現金は必要です。生活防衛資金も必要です。でも、それだけではなく、企業や経済の成長にも少し乗っておく。そのための選択肢として、NISAもある。地上の星を探す前に僕たちが探しているのは、もしかすると「昔の普通」なのかもしれません。でも、
見送られることもなく、誰かに奪われたわけでもなく、気づいたら少しずつ遠くなっていた。当たり前の幸せ。みんなどこへ行った?……いや。もしかしたら、消えたんじゃなくて、値上がりしただけなのかもしれません。
だったら僕たちも、少しずつ収入を増やす。少しずつ支出を整える。少しずつ資産を作る。そして、少しでも資本の側に立ってみる。これくらいのマイルドな抵抗でいいんじゃないでしょうか。
地上の星を探しに行く必要はありません。地上の普通を守るために、今日できることを一つやってみる。ダボ猫は、そんな感じでいこうと思います。
■blog ダボ猫チャート
■著者プロフィール ダボ猫
No responses yet