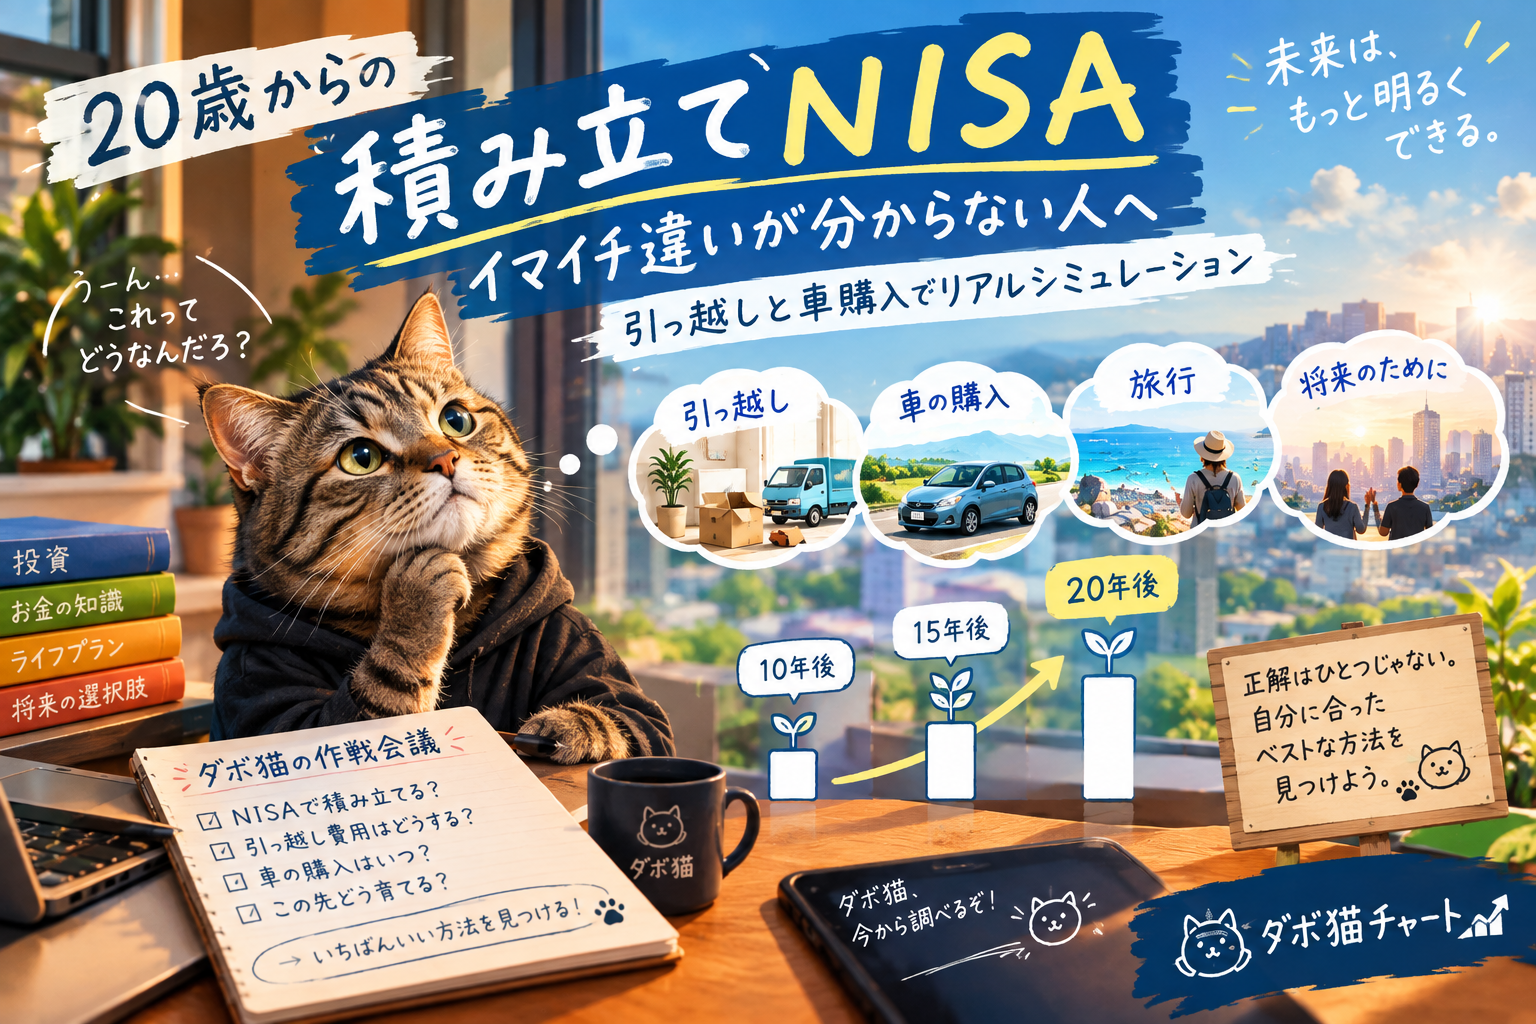
「貯金はしたいんだけど、積み立てNISAって意味あるかな?」
子どもから、そんな質問をされた。
たしかに20歳くらいだと、これから車が必要になるかもしれない。奨学金を借りていれば、卒業後には返済も始まる。
そんな状態で「将来のために投資しましょう」と言われても、
「いや、その前に使うお金がいるんですけど……」
となるのは普通だと思う。
そこで今回は、投資の難しい話ではなく、20歳から毎月1万円だけ積み立てたらどうなるのかを、引っ越しと車購入という現実的なイベントを入れて考えてみる。
そもそもNISAは、投資そのものが儲かる制度ではない。NISA口座で投資した場合、一定の範囲内で投資によって得た利益が非課税になる制度だ。
だから僕は、子どもに「NISAに入れたお金は絶対に使うな」とは言わない。
生活に必要なお金や、近いうちに使う予定のお金は普通に貯金する。そのうえで、すぐには使わない余裕資金を少しずつ投資に回す。
今回は、その「少しずつ」の金額を月1万円にしてみた。
20歳から毎月1万円を積み立てる。
年間では12万円。
10年間なら120万円、
20年間なら240万円を自分のお金から積み立てることになる。
ただ、20代の生活なんて予定通りにはいかない。
そこで今回は、
2年後に引っ越すことになったとして、NISAから10万円を取り崩すことにする。
さらにその2年後、車が必要になり、30万円を取り崩す。
つまり、最初の4年間で40万円を使う。
その後も毎月1万円の積み立てを続ける。
運用利回りは年5%と仮定した。
「5%なら絶対儲かる」という意味ではない。実際のインデックス投資は毎年5%で綺麗に増えるわけではなく、上がる年もあれば大きく下がる年もある。
今回は、あくまで複利のイメージを見るために、少し期待しつつも、あまり夢を見すぎない数字として年5%を置いている。
この条件で計算すると、10年後の残高は約99万円になる。
一方、投資をせず毎月1万円をそのまま貯金した場合は、10年間で120万円貯まる。そこから引っ越し10万円、車30万円を使えば、残るのは80万円だ。
つまり同じように40万円を使ったとしても、年5%で運用できた場合は約99万円。単純な貯金なら80万円。
差は約19万円になる。
もちろん、この19万円は「NISAを使えば必ず増える19万円」ではない。相場次第では、10年後に80万円を下回っている可能性だってある。
ここは投資を考えるうえで大事なところだ。
では、その後そのまま積み立てを続けたらどうなるのか。
5年後。15年間続けた場合、自分で積み立てる金額は180万円。前半に40万使っている。
それでも年5%で運用できたと仮定すると、15年後の残高は約195万円になる。
さらに5年後。20年間続ける。
自分で積み立てた金額は240万円。前半に40万円を使っている。
それでも年5%で運用できた場合、20年後には約316万円になる。
数字を並べると、10年後は約99万円、15年後は約195万円、20年後は約316万円。
単純に貯金した場合なら、それぞれ80万円、140万円、200万円なので、時間が長くなるほど複利の差が大きくなっていく。
ここで20歳という年齢が効いてくる。
20歳から始めれば、20年後は40歳だ。
月1万円という金額自体は、それほど大きくない。
でも、毎月1万円を長期間市場に置き続けることで、自分が入れたお金だけではなく、それまでに増えたお金にもさらに運用益が乗る。
これが複利だ。
そして、20代なら給料が上がる可能性もある。
最初は月1万円だったけれど、生活が落ち着いたから1万5千円にする。
奨学金の返済が終わったから2万円にする。
ボーナスが出たから少し追加する。
そんなふうに、無理のない範囲で積立額を増やしていけばいい。
だから僕は、20歳の子どもに「貯金とNISA、どっちが正解?」と聞かれたら、そもそも二択にしなくていいと思う。
引っ越し費用は貯金する。
奨学金の返済も考える。
車を買うなら、そのお金も準備する。
遊ぶお金も残す。
そのうえで、毎月1万円だけ未来のお金として積み立てておく。
これなら、投資のために20代の生活を我慢する必要もない。
むしろ大事なのは、「投資を始めたからお金を使えない」という状態にしないことだと思う。
NISAは必要になれば売却して現金化できる。ただし、投資商品なので売却時に値下がりしている可能性はある。
だから、数か月後に必ず必要になる引っ越し費用まで投資するのではなく、近い将来に使うお金は現金で持っておく。
そして、少し先の未来のお金をNISAで育てる。
このくらいの距離感がちょうどいい。
20歳から毎月1万円。→4年目で計40万使う。でも
10年後には約99万円。
15年後には約195万円。
20年後には約316万円。
これは年5%で運用できた場合のシミュレーションなので、もちろん未来を保証する数字ではない。
でも、ここには一つ面白いことがある。
引っ越しで10万円使った。
車を買うために30万円使った。
それでも積み立てを止めなければ、20年後には資産が残っている。
つまり投資を「絶対に使ってはいけないお金」にする必要はない。
人生には、使う場面がある。
引っ越しもする。
車も買う。
旅行にも行く。
転職するかもしれない。
結婚するかもしれない。
何が起きるかなんて、20歳の時点では誰にも分からない。
だからこそ、僕なら「貯める・使う・育てる」を同時に考える。
投資だけが正解でもない。
貯金だけが正解でもない。
毎月1万円という小さな金額でも、時間を味方につけると、将来の選択肢を増やせる可能性がある。
そして給料が増えたとき、奨学金の返済が終わったとき、生活に余裕ができたときに、積み立て額を少しずつ増やしていけばいい。
僕が子どもに「積み立てNISAって意味ある?」と聞かれたら、
「無理してやる必要はない。でも、月1万円なら貯金と並行してやってみるのもいいんじゃない?」
と答えると思う。
20年後に300万円を超える可能性があるから始める。
それだけじゃない。
20歳のときから「収入の一部を未来に回す」という習慣を作っておくことにも意味があると思う。
未来は分からない。
だからこそ、全部を賭けるのではなく、少しずつ準備しておく。
ダボ猫は、そんな感じで考えている。
■blog ダボ猫チャート
■著者プロフィール ダボ猫
No responses yet