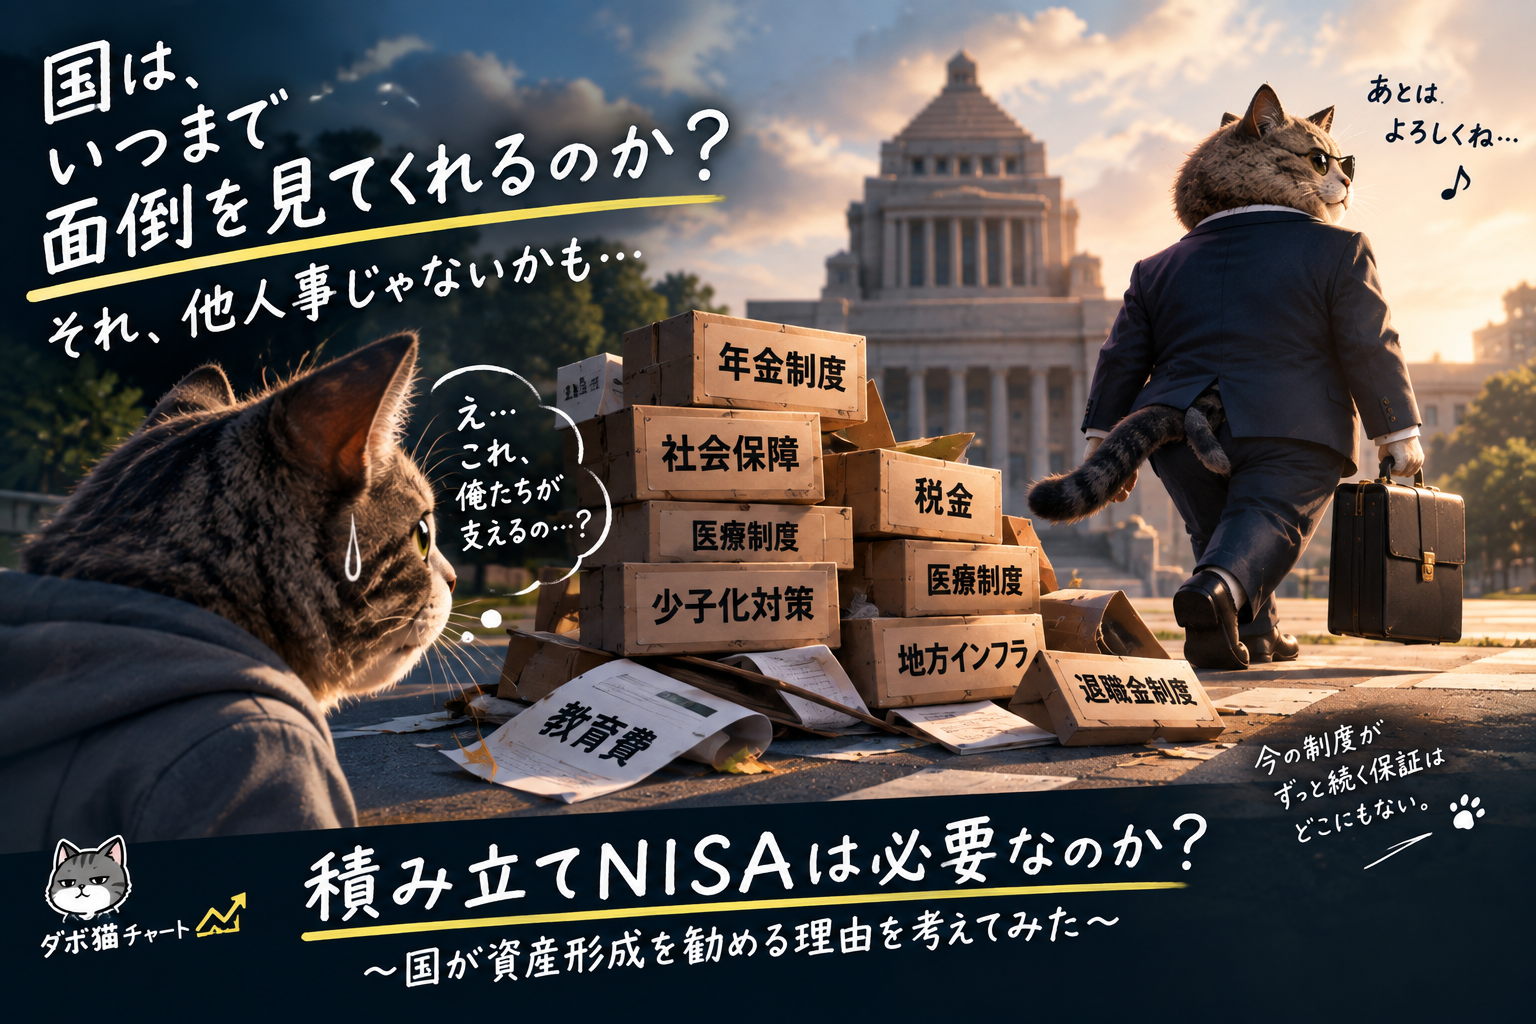
「NISAってやった方がいいですか?」
投資を始めようとすると、必ず出てくる疑問です。
僕も「やった方がいい」と思っています。でも、今回は少し違う角度から考えてみます。
そもそも、なぜ国は僕たちに資産形成を勧めているのでしょうか?
「NISAはお得な制度ですよ」という話だけなら簡単です。非課税になります。長期・積立・分散で資産形成しましょう。金融庁もそう説明しています。
実際、NISAはものすごい勢いで普及しています。
2025年6月末時点でNISA口座は約2,696万口座、累計買付額は約63兆円。成人の4人に1人が口座を持つ規模になりました。
でも、ここで一度立ち止まりたい。「国がNISAを勧める理由って、何なんだ?」
まず、積み立てNISAで本当にお金は増えたの?
ここは超初心者の人にこそ知ってほしいところです。
旧つみたてNISAが始まったのは2018年。新NISAが始まったのは2024年。つまり、制度そのものがまだ歴史の浅いものです。そして当然ですが、NISAだから絶対に儲かるわけではありません。投資信託を買えば、普通に値下がりします。元本割れもあります。株式市場が暴落すれば、評価額が大きく減ることもあります。「NISA=貯金」ではありません。ここは絶対に勘違いしてはいけません。
それでも、NISAを使って長期・積立・分散で資産形成を始めた人が増えている。
2025年3月末時点でNISA口座は約2,647万口座、買付額は累計約59.3兆円。2023年末からわずか1年あまりで、口座数は約24%、買付額は約69%増えています。これは、かなり大きな変化です。
じゃあ、なぜ国は「投資してください」と言い始めたのか?
ここからが僕が考えたいところです。
日本では、人口が減っています。高齢者は増えています。社会保障を支える現役世代は相対的に少なくなっています。そして、僕たちが負担する税金や社会保険料などを合わせた**国民負担率は、2026年度見通しで45.7%**です。もちろん、この数字だけを見て「国民負担が毎年必ず増えている」と単純化するのは違います。景気や税制、社会保障制度によって上下します。
でも、「国が無限に僕たちの生活を支えてくれる」と考えるのも、かなり無理があります。ここは冷静に考えたい。
年金も「今と同じ」を保証しているわけではない
年金についても、「将来、年金がゼロになる」という話ではありません。そんな単純な話ではない。
ただし、現役世代と高齢者の人口バランスが変わる以上、今の世代と同じ条件で、同じ生活水準を維持できるとは限りません。しかも、物価が上がれば、仮に年金の名目額が増えても、そのお金で買えるものが減ることがあります。
例えば、100万円が100万円のままでも、物価が20%上がれば、その100万円で買えるものは以前より少なくなります。だから、「年金がもらえる」と「今と同じ生活ができる」は別の話です。
ここで、ちょっと怖いことを考えてみる
もし国が、「これからも年金を全部今までと同じように面倒見ます」「税金も社会保険料も上げません」「物価が上がっても生活水準を完全に補償します」「人口が減っても社会保障サービスは維持します」と言ってくれるなら、僕たちは何もしなくてもいいのかもしれません。
でも、現実にはそんな約束はありません。むしろ国は、
「自分でも資産形成してください」という方向に政策を進めています。
NISAの拡充も、その一つです。金融庁はNISAを含む安定的な資産形成を政策として推進しており、NISAについて口座数3,400万口座、買付総額56兆円という目標も掲げていました。実際には2025年6月末時点で買付額約63兆円に達しています。
これを見て、「国が投資を勧めているんだから、株を買えということだ!」と考える必要はありません。むしろ、「国だけに老後を任せるのではなく、自分でも準備してください」というメッセージとして受け取った方がいい。
「政策だから安心」って、誰がいつまで責任を持つの?
ここも僕は考えてしまいます。政治はずっと同じ人がやるわけではありません。選挙があります。政権が変わります。大臣も変わります。議員も変わります。制度も変わります。そして、今から30年後、40年後の社会保障について、「あのときの○○議員が責任を持ってくれます」なんてことはありません。
これは政治批判をしたいわけではありません。むしろ、どの政党が政権を取っても難しい問題が残るという話です。少子高齢化。社会保障費。地方インフラ。財政。人口減少。これらは、一人の政治家が、「私が責任を持って解決します!」と言って終わる問題ではありません。
だから僕たちは、「国がなんとかしてくれるだろう」だけで人生設計を作るのではなく、「もし想定より厳しい未来になったら、自分はどうする?」まで考えておいた方がいい。そして、
日本ではすでに「自分で資産を作る人」が増えている
ここも面白いデータがあります。NRIの推計では、2023年の日本で純金融資産1億円以上を持つ富裕層・超富裕層は合計165.3万世帯。2021年の148.5万世帯から約11%増え、推計開始以来最多となりました。もちろん、「NISAをやったから富裕層になった」という話ではありません。株価上昇、不動産、事業所得、相続など、さまざまな要因があります。
でも、「日本人はみんな貯金だけをしている」という世界ではなくなってきています。NISAの口座数も2,000万、2,500万を超えて、今や成人の4人に1人以上が保有する規模です。つまり、「投資なんて一部のお金持ちがやるもの」という時代ではなくなりつつあります。
じゃあ、僕たちは何を選ぶ?
ここでようやくNISAの話に戻ります。僕は、「全員NISAをやるべき」とは言いません。生活費が足りない人。借金が大きい人。近いうちに使うお金しかない人。投資に回してはいけないお金まで突っ込む人。こういう人は、まず家計の立て直しが先です。投資には元本割れがあります。だから、「NISAをやらない=間違い」でもありません。
でも、「何もしない」という選択にもリスクがあります。物価が上がる。社会保障を支える人口構造が変わる。税・社会保険の負担がある。年金だけで現在と同じ生活水準を維持できる保証はない。会社の退職金制度だって、将来どうなるか分からない。
その一方で、NISAを使って自分で資産形成を始める人は、すでに数千万人規模まで増えています。だったら僕たちは、「NISAをやるか、やらないか」だけではなく、「自分の老後を、どこまで国・会社・自分の3者に分散させるのか」を考える段階に来ているのかもしれません。
積み立てNISAが必要なのか?
僕の答えは、「NISAそのものが必要なのではなく、自分の生活を守るための選択肢を持っておくことが必要」です。NISAは、そのための道具の一つ。僕はそう考えています。
そして、これから資産形成を始める人に一番伝えたいのは、「投資を始めるのが怖い」ではなく、「何も考えないまま10年過ぎる方が怖くないですか?」ということ。
投資にはリスクがあります。でも、インフレにもリスクがあります。長生きにもリスクがあります。働けなくなることにもリスクがあります。退職金が想定より少ないことにもリスクがあります。年金だけで足りなくなることにもリスクがあります。
つまり僕たちは、すでに「リスクを取るか、取らないか」ではなく、「どのリスクを取るのか」を選ばされている。そんな時代に入っているのかもしれません。だから僕は、少額からでも自分の資産を作る。ホームランを狙う必要はない。ただ、「国が何とかしてくれるだろう」だけで、自分の未来を丸投げしない。それだけは決めています。
■blog ダボ猫チャート
■著者プロフィール ダボ猫
No responses yet